Las FIBRAs en México enfrentan una paradoja: mientras sus portafolios inmobiliarios crecen y algunos vehículos desarrollan modelos capaces de generar retornos diferenciados, la liquidez bursátil permanece concentrada en menos de la mitad de los fideicomisos listados. El resultado son valuaciones que pueden ubicarse por debajo del valor en libros y mayores dificultades para levantar nuevo capital.
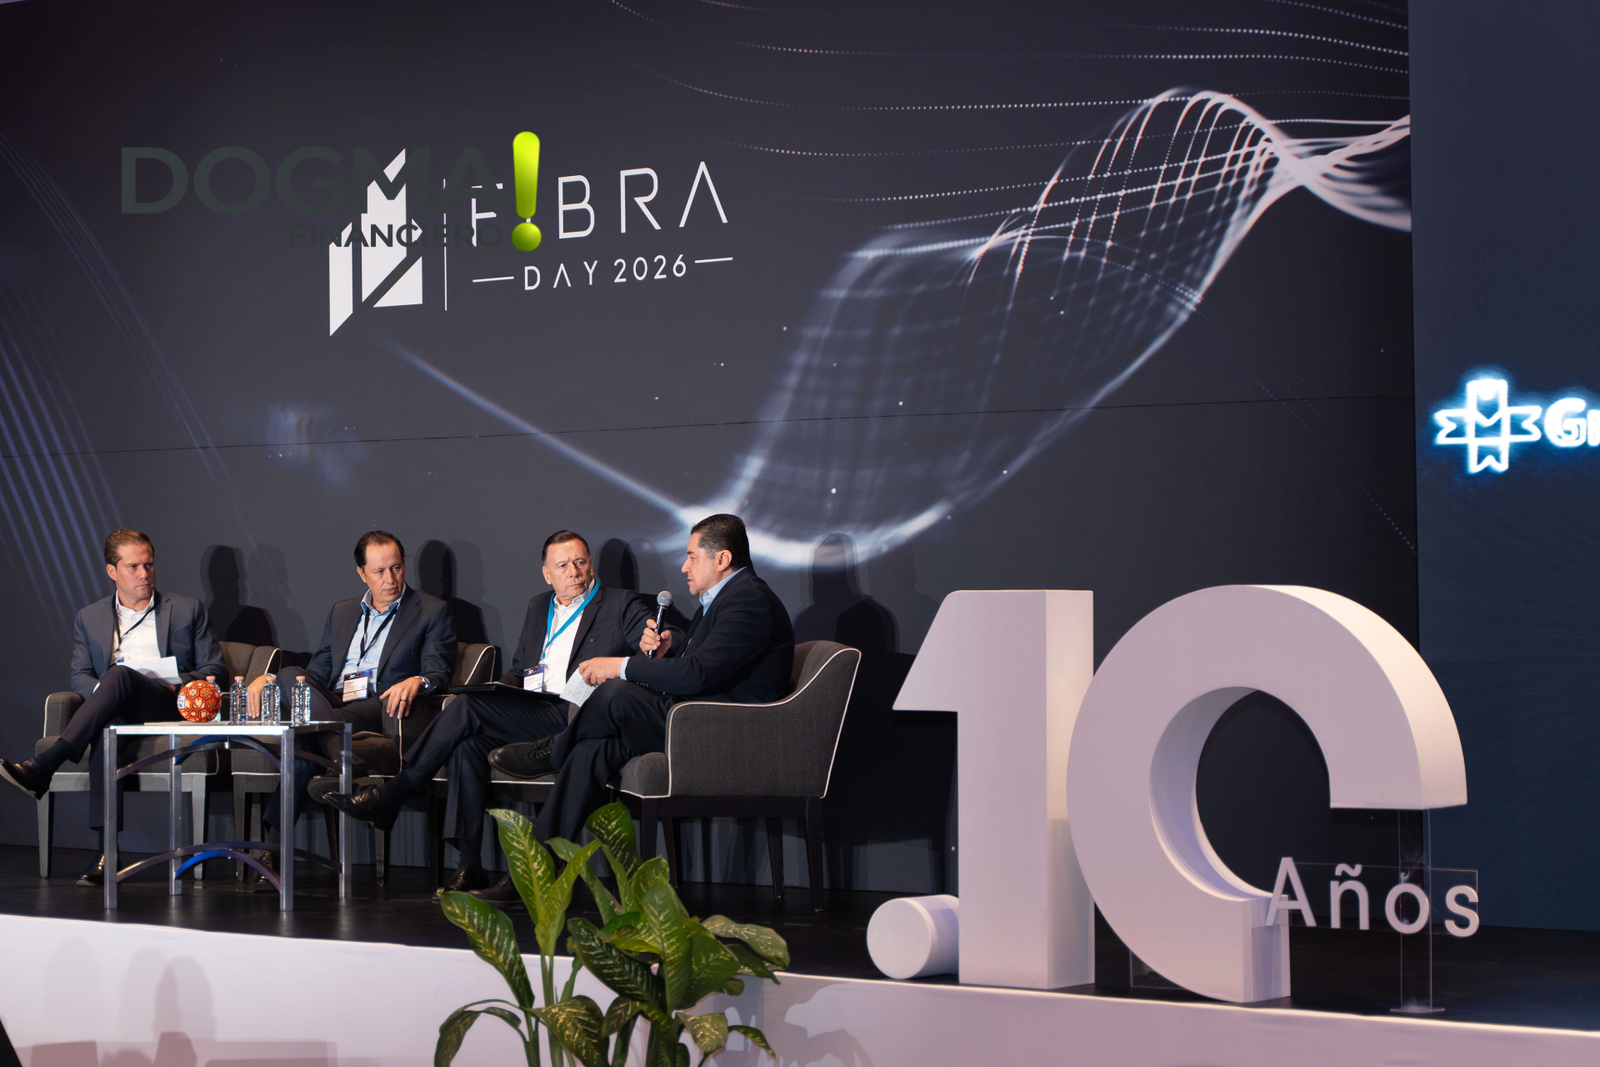
El diagnóstico fue planteado durante el panel “Las FIBRAs como Instrumento de Valor Agregado”, celebrado en el marco del Fibra DAY, organizado por la Asociación Mexicana de Fibras Inmobiliarias (AMEFIBRA).
Directivos de FIBRA Storage, FIBRA Upsite y FIBRA Plus coincidieron en que la siguiente etapa del sector estará marcada por modelos de negocio más especializados, rotación de activos y una mayor consolidación mediante adquisiciones y fusiones.
Pero también pusieron sobre la mesa uno de los principales obstáculos estructurales del mercado: cómo hacer que el capital institucional llegue a las FIBRAs medianas.
Liquidez, el desafío de las FIBRAs mexicanas
Francisco Chávez, analista en jefe del sector de bienes raíces y FIBRAs en BBVA México y moderador del panel, señaló que la liquidez bursátil del sector se encuentra concentrada actualmente en menos de la mitad de los vehículos listados.
Esta condición puede generar un círculo difícil de romper.
Cuando una FIBRA cotiza por debajo de su valor en libros, realizar nuevas emisiones de certificados puede resultar menos atractivo, lo que a su vez restringe su capacidad para obtener recursos mediante nuevos follow-ons y financiar expansiones.
El reto no consiste solamente en incorporar más fideicomisos al mercado, sino en conseguir que los vehículos existentes tengan suficiente profundidad y liquidez para que su cotización refleje de mejor manera el valor de sus activos.
Jorge Avalos Carpinteyro, presidente de AMEFIBRA y CEO de Fibra MTY, sostuvo que este punto forma parte de las prioridades de la asociación.
“La labor de la AMEFIBRA va más allá de sumar más vehículos al mercado; nuestro objetivo prioritario es fomentar una mayor profundidad, liquidez y transparencia para que todas las FIBRAs, sin importar su tamaño o especialización, puedan reflejar su verdadero valor fundamental y ser el motor de inversión que el desarrollo de México requiere”, afirmó.
¿Por qué las FIBRAs medianas tienen dificultades para acceder al capital?
Una de las discusiones del encuentro estuvo relacionada con la participación de los inversionistas institucionales.
Rodolfo Balmaceda, director general de FIBRA Upsite, señaló que existen rigideces regulatorias que dificultan que una mayor cantidad de recursos llegue a las FIBRAs medianas, pese al volumen de activos administrados por las Afores.
El planteamiento abre una discusión sobre el papel que podría desempeñar la banca de desarrollo como mecanismo intermedio de financiamiento.
Balmaceda consideró que esta banca podría funcionar como un puente para movilizar recursos hacia proyectos de infraestructura y desarrollo que actualmente encuentran mayores obstáculos para obtener capital.
El acceso a nuevas fuentes de financiamiento cobra relevancia debido a que las FIBRAs requieren capital para adquirir, desarrollar y administrar activos inmobiliarios capaces de generar rentas de largo plazo.
Desarrollo industrial busca retornos desde el origen
FIBRA Upsite apuesta por un modelo basado en el desarrollo industrial desde sus primeras etapas, conocido como ground-up development.
Balmaceda explicó que asumir el riesgo inicial de desarrollar un inmueble puede ser compensado mediante retornos superiores.
El modelo de Upsite ha permitido construir un portafolio con 100% de ocupación, contratos dolarizados de largo plazo y clientes que presentan una alta recurrencia de expansión, de acuerdo con la información presentada durante el panel.
Esta estrategia contrasta con vehículos que adquieren propiedades estabilizadas y permite capturar una mayor proporción del valor generado desde la construcción hasta la operación del activo.
Self storage abre otro modelo para generar valor inmobiliario
La especialización también está permitiendo desarrollar segmentos que anteriormente tenían menor presencia institucional.
Diego Ysita, director general de FIBRA Storage, explicó que su estrategia está enfocada en institucionalizar el mercado de self storage o minibodegas en México.
La compañía opera mediante una plataforma propia de desarrollo y mantiene contacto directo con el usuario final.
FIBRA Storage cuenta con más de 20 mil clientes y supera los 250 mil metros cuadrados de superficie rentable.
Según Ysita, esta estructura ha permitido sostener incrementos en las rentas superiores al 6% anual durante una década.
La compañía también observa oportunidades para aprovechar su plataforma mediante esquemas de Third Party Management y alianzas con desarrolladores privados que permitan incorporar nuevos activos logístico-urbanos al fideicomiso.
FIBRA Plus apuesta por rotación y segmentación de activos
La adaptación a los ciclos económicos constituye otro componente de las estrategias de los fideicomisos.
Rodrigo González, director general de FIBRA Plus, explicó que una administración interna y verticalmente integrada permite modificar la estrategia conforme cambian las condiciones económicas y financieras.
El vehículo cuenta con un portafolio superior a mil millones de dólares en activos, distribuido entre 80 propiedades.
Su estrategia contempla pasar de modelos enfocados exclusivamente en desarrollo hacia esquemas de generación de valor mediante rotación de activos y segmentación de los portafolios.
González destacó además la experiencia de FIBRA Plus en operaciones públicas de adquisición, entre ellas la realizada con Fibra HD.
Actualmente se trabaja en una delimitación que busca concentrar los activos industriales en Fibra HD y mantener la cartera urbana en FIBRA Plus.
La intención es facilitar que el mercado pueda identificar y valorar de manera más precisa las características financieras de cada portafolio.
Fusiones y adquisiciones podrían ganar terreno entre las FIBRAs
Los participantes anticiparon que la consolidación del mercado de FIBRAs continuará.
Las fusiones y adquisiciones pueden convertirse en una herramienta para incrementar la escala de los vehículos, elevar los volúmenes de intermediación y disminuir los diferenciales existentes entre la cotización bursátil y el valor fundamental de los activos.
Entre los factores que podrían marcar la evolución del sector se encuentran:
- Mayor consolidación y fusiones entre fideicomisos.
- Especialización de los modelos de negocio inmobiliario.
- Rotación de activos para optimizar los portafolios.
- Mayor búsqueda de capital institucional.
- Participación potencial de la banca de desarrollo como puente de financiamiento.
- Estrategias para aumentar la liquidez de los certificados bursátiles.
- Separación y segmentación de activos para facilitar su valuación por parte del mercado.
¿Qué representan las FIBRAs para el mercado mexicano?
AMEFIBRA señala que actualmente representa a 15 FIBRAs que participan en diferentes segmentos inmobiliarios generadores de rentas en México.
En conjunto cuentan con más de 2 mil propiedades y aproximadamente 32 millones de metros cuadrados de área bruta rentable.
De esta superficie, más de 8 millones de metros cuadrados se encuentran certificados bajo estándares internacionales.
Según la asociación, las FIBRAs representan aproximadamente 4% de la renta variable nacional, además de una participación que AMEFIBRA estima equivalente al 4% del PIB nacional.
La dimensión alcanzada por estos vehículos hace que el debate sobre su liquidez trascienda el comportamiento individual de sus certificados en bolsa.
El desafío será conseguir que el crecimiento de los activos inmobiliarios se traduzca también en mayor profundidad del mercado financiero.
Para lograrlo, los participantes del Fibra DAY colocaron sobre la mesa dos caminos que probablemente cobrarán mayor relevancia: consolidar vehículos para ganar escala y ampliar las vías mediante las cuales el capital institucional puede llegar al sector.
Si estos mecanismos consiguen reducir los descuentos frente al valor de los activos y elevar los volúmenes de operación, las FIBRAs medianas podrían encontrar mejores condiciones para financiar nuevos proyectos. De lo contrario, la concentración de liquidez seguirá funcionando como una barrera para que parte del sector refleje en bolsa el valor que sus administradores atribuyen a sus portafolios.