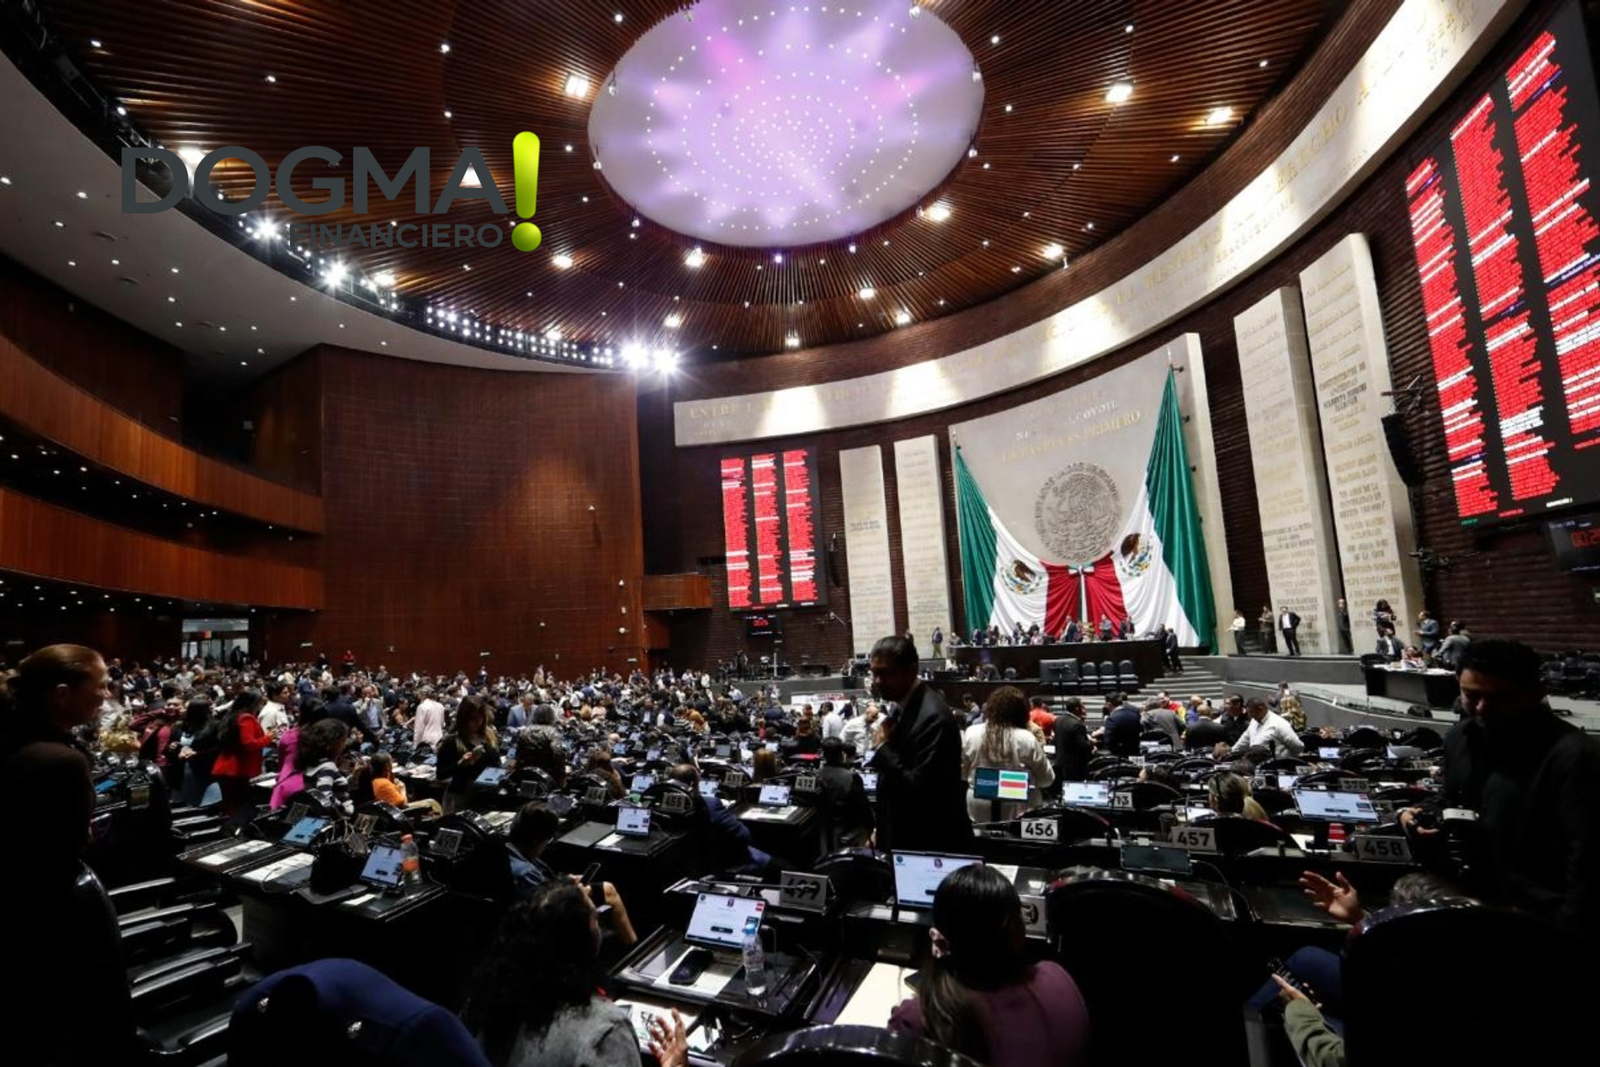
La Cámara de Diputados aprobó la Ley de Ingresos de la Federación (LIF) para 2027, con una modificación que permitirá ampliar el acceso al Programa de Regularización Fiscal para personas físicas y empresas con adeudos ante el Servicio de Administración Tributaria (SAT), incluidos los grandes contribuyentes.
El dictamen contempla ingresos públicos por 10 billones 636 mil 488.1 millones de pesos para el próximo ejercicio fiscal. Durante su discusión en lo particular, los legisladores aprobaron eliminar el límite de ingresos de 300 millones de pesos que restringía el acceso al programa de regularización.
La modificación fue presentada por Ricardo Monreal Ávila, coordinador de Morena en la Cámara de Diputados, después de una reunión entre la presidenta Claudia Sheinbaum y representantes del Consejo Coordinador Empresarial (CCE).
El cambio permitirá que contribuyentes con créditos fiscales firmes o consentidos puedan acceder a estímulos relacionados con multas, recargos y gastos de ejecución, siempre que cumplan las condiciones del programa.
La propuesta no contempla eliminar el pago de los impuestos originalmente adeudados.
La Ley de Ingresos fue aprobada en lo particular con 340 votos a favor, 109 en contra y cero abstenciones, y enviada al Senado de la República para continuar su proceso legislativo.
¿Qué aprobó la Cámara de Diputados en la Ley de Ingresos 2027?
La Ley de Ingresos de la Federación es el instrumento mediante el cual se establecen los ingresos que el Gobierno federal estima obtener durante un ejercicio fiscal.
Incluye recursos provenientes de impuestos, derechos, productos, aprovechamientos, financiamiento y otros conceptos previstos en la legislación.
Para 2027, el dictamen aprobado por Diputados contempla una estimación de 10.636 billones de pesos, equivalentes a 10 billones 636 mil 488.1 millones de pesos.
Sin embargo, uno de los cambios más relevantes se incorporó durante la discusión de las reservas.
La Cámara de Diputados aceptó modificar el artículo Vigésimo Primero Transitorio, relacionado con el Programa de Regularización Fiscal.
La reserva eliminó el requisito que limitaba el beneficio a contribuyentes cuyos ingresos totales de 2025 no hubieran excedido de 300 millones de pesos.
También se retiró la disposición que excluía los créditos fiscales competencia de la Administración General de Grandes Contribuyentes.
Con ello, el programa podría alcanzar a empresas de mayor tamaño que anteriormente no podían acceder por estas restricciones.
SAT 2027: ¿quiénes podrán obtener descuentos en multas y recargos?
La modificación amplía el universo de contribuyentes que podrían acceder al Programa de Regularización Fiscal.
De acuerdo con el texto aprobado, el estímulo se dirige a personas físicas y morales con créditos fiscales firmes o consentidos, cuya administración y recaudación corresponda al SAT o a la Agencia Nacional de Aduanas de México (ANAM).
Entre los conceptos contemplados se encuentran adeudos relacionados con contribuciones federales propias, retenidas o trasladadas, aprovechamientos, multas fiscales y cuotas compensatorias.
La eliminación del límite de ingresos permitiría considerar a contribuyentes que anteriormente quedaban fuera del programa.
¿Qué significa eliminar el límite de 300 millones de pesos?
Anteriormente, el programa establecía como condición que los ingresos totales del contribuyente en el ejercicio fiscal 2025 no excedieran de 300 millones de pesos.
Con la modificación, ese requisito desaparece.
Esto abre la posibilidad de que empresas con ingresos superiores a dicho monto soliciten los beneficios, siempre que cumplan los demás requisitos establecidos.
La eliminación del límite no significa que todos los contribuyentes recibirán automáticamente una reducción de sus adeudos.
El acceso dependerá de la naturaleza del crédito fiscal y de las condiciones definitivas del programa.
¿El SAT perdonará impuestos a los grandes contribuyentes?
Uno de los principales puntos de discusión fue determinar si la modificación representa una condonación de impuestos.
Ricardo Monreal sostuvo que el programa no elimina las contribuciones originalmente adeudadas.
El legislador explicó que el beneficio está relacionado con los accesorios de los créditos fiscales.
“No hay condonación de impuestos, no hay exención de impuestos, pero sí hay estímulos fiscales en materia de recargos, en materia de multas y en materia de gastos de ejecución”.
Según su explicación, el contribuyente deberá pagar el impuesto principal para acceder a la reducción de multas, recargos y gastos de ejecución.
Diferencia entre impuestos, multas y recargos
Para comprender el alcance de la medida, es importante distinguir los conceptos que pueden integrar un adeudo fiscal.
| Concepto | ¿Qué representa? | Tratamiento planteado |
|---|---|---|
| Impuesto omitido | Contribución que debió pagarse | Debe cubrirse, según la explicación de Monreal |
| Recargos | Cargos asociados al pago extemporáneo | Podrían ser objeto del estímulo |
| Multas fiscales | Sanciones por incumplimientos | Podrían ser objeto del estímulo |
| Gastos de ejecución | Costos derivados de procedimientos de cobro | Podrían ser objeto del estímulo |
El texto difundido no precisa los porcentajes de reducción, plazos de solicitud ni todos los requisitos operativos.
Por ello, todavía no es posible determinar cuánto podría reducirse un adeudo particular.
¿Cuántos contribuyentes podrían beneficiarse?
Durante su intervención, Ricardo Monreal presentó distintas estimaciones sobre el alcance potencial de la modificación.
Inicialmente señaló que alrededor de 30 millones de contribuyentes podrían tener la posibilidad de acceder al programa.
Sin embargo, al responder una pregunta del diputado José Elías Lixa, precisó que calculaba que entre 3 y 4 millones de contribuyentes podrían encontrarse en condiciones de tener créditos fiscales firmes o consentidos.
También estimó que entre 200 mil y 300 mil personas morales podrían estar en esa situación.
Estas cifras fueron presentadas como cálculos del legislador, no como un padrón definitivo de beneficiarios.
Grandes contribuyentes también podrían acceder
Monreal señaló que en México existen aproximadamente 16 mil grandes contribuyentes, aunque durante su intervención mencionó estimaciones ligeramente distintas sobre su número actual.
De acuerdo con el legislador, este grupo aporta alrededor de 2.3 billones de pesos al erario.
La modificación busca permitir que las empresas de mayor tamaño también puedan regularizar determinados créditos fiscales mediante el estímulo.
El coordinador de Morena sostuvo que la medida podría reducir controversias tributarias y facilitar la recuperación de recursos.
Programa de Regularización Fiscal recuperó más de 6 mil millones de pesos
Durante la presentación de su reserva, Ricardo Monreal señaló que el programa ya había sido aplicado anteriormente.
De acuerdo con las cifras expuestas en tribuna, el mecanismo permitió recuperar 6 mil 436 millones de pesos, con beneficios para 38 mil 399 contribuyentes.
El legislador utilizó estos resultados para defender la ampliación del programa.
Su argumento fue que eliminar el límite de ingresos permitiría incorporar a contribuyentes con adeudos de mayor tamaño y aumentar la recuperación de recursos públicos.
Sin embargo, no presentó una estimación definitiva sobre cuánto podría recaudar el SAT en 2027 mediante la ampliación del programa.
Sheinbaum y empresarios acordaron impulsar la modificación
Uno de los elementos más relevantes de la discusión fue el origen de la reserva presentada por Ricardo Monreal.
El coordinador parlamentario explicó que la propuesta surgió después de una reunión entre la presidenta Claudia Sheinbaum y representantes del Consejo Coordinador Empresarial.
Según su intervención, los empresarios habían solicitado eliminar el límite de 300 millones de pesos desde antes de la presentación del Paquete Económico.
Monreal afirmó que la presidenta estuvo de acuerdo con impulsar el cambio, aunque correspondía al Congreso tomar la decisión legislativa.
El diputado sostuvo que la medida busca facilitar la regularización fiscal y mejorar las condiciones para la inversión.
También señaló que los adeudos y sus accesorios pueden dificultar que determinadas empresas desarrollen nuevos proyectos o accedan a financiamiento.
PAN y PRI cuestionan la constitucionalidad del estímulo fiscal
La modificación generó diferencias entre los grupos parlamentarios.
El diputado Federico Döring Casar, del PAN, cuestionó que la reserva pudiera beneficiar a contribuyentes con créditos fiscales elevados.
El legislador consideró que la redacción podría representar una forma de eliminar adeudos fiscales bajo la figura de un estímulo.
Por su parte, Emilio Suárez Licona, del PRI, sostuvo que la propuesta era técnicamente incorrecta y cuestionó su compatibilidad con las restricciones constitucionales sobre condonación de impuestos.
Desde Morena, Sergio Carlos Gutiérrez Luna defendió la medida al señalar que facilitar la liquidación de créditos fiscales puede permitir que las empresas regularicen su situación y destinen recursos a nuevos proyectos.
La discusión se concentró en la diferencia entre reducir los accesorios de un crédito fiscal y condonar las contribuciones originalmente adeudadas.
La aprobación legislativa no resuelve por sí misma los cuestionamientos constitucionales expresados durante el debate.
¿Cuándo entrará en vigor la Ley de Ingresos 2027?
Aunque la Cámara de Diputados aprobó el dictamen, la Ley de Ingresos de la Federación 2027 todavía debe continuar su proceso legislativo en el Senado.
Una vez concluidas las etapas constitucionales correspondientes, el decreto deberá publicarse en el Diario Oficial de la Federación.
Los contribuyentes interesados en el Programa de Regularización Fiscal deberán esperar las disposiciones definitivas para conocer sus requisitos y procedimientos.
La ampliación del estímulo representa un cambio importante en la política de recuperación de créditos fiscales, especialmente por la posibilidad de incorporar a empresas con ingresos superiores a 300 millones de pesos.
Su impacto dependerá del número de contribuyentes que efectivamente regularicen sus adeudos y de los recursos que el SAT logre recuperar.