El Servicio de Administración Tributaria (SAT) anunció cambios al Régimen Simplificado de Confianza (RESICO) para 2027, entre los que destacan una tasa fija de 7% del Impuesto al Valor Agregado (IVA) y la ampliación de los límites de ingresos para personas físicas y morales. De acuerdo con Andrea Yoalli Hernández Xoxotla, administradora general de Servicios al Contribuyente, las modificaciones buscan facilitar el cumplimiento fiscal y promover la formalización de emprendedores y pequeñas empresas en México.
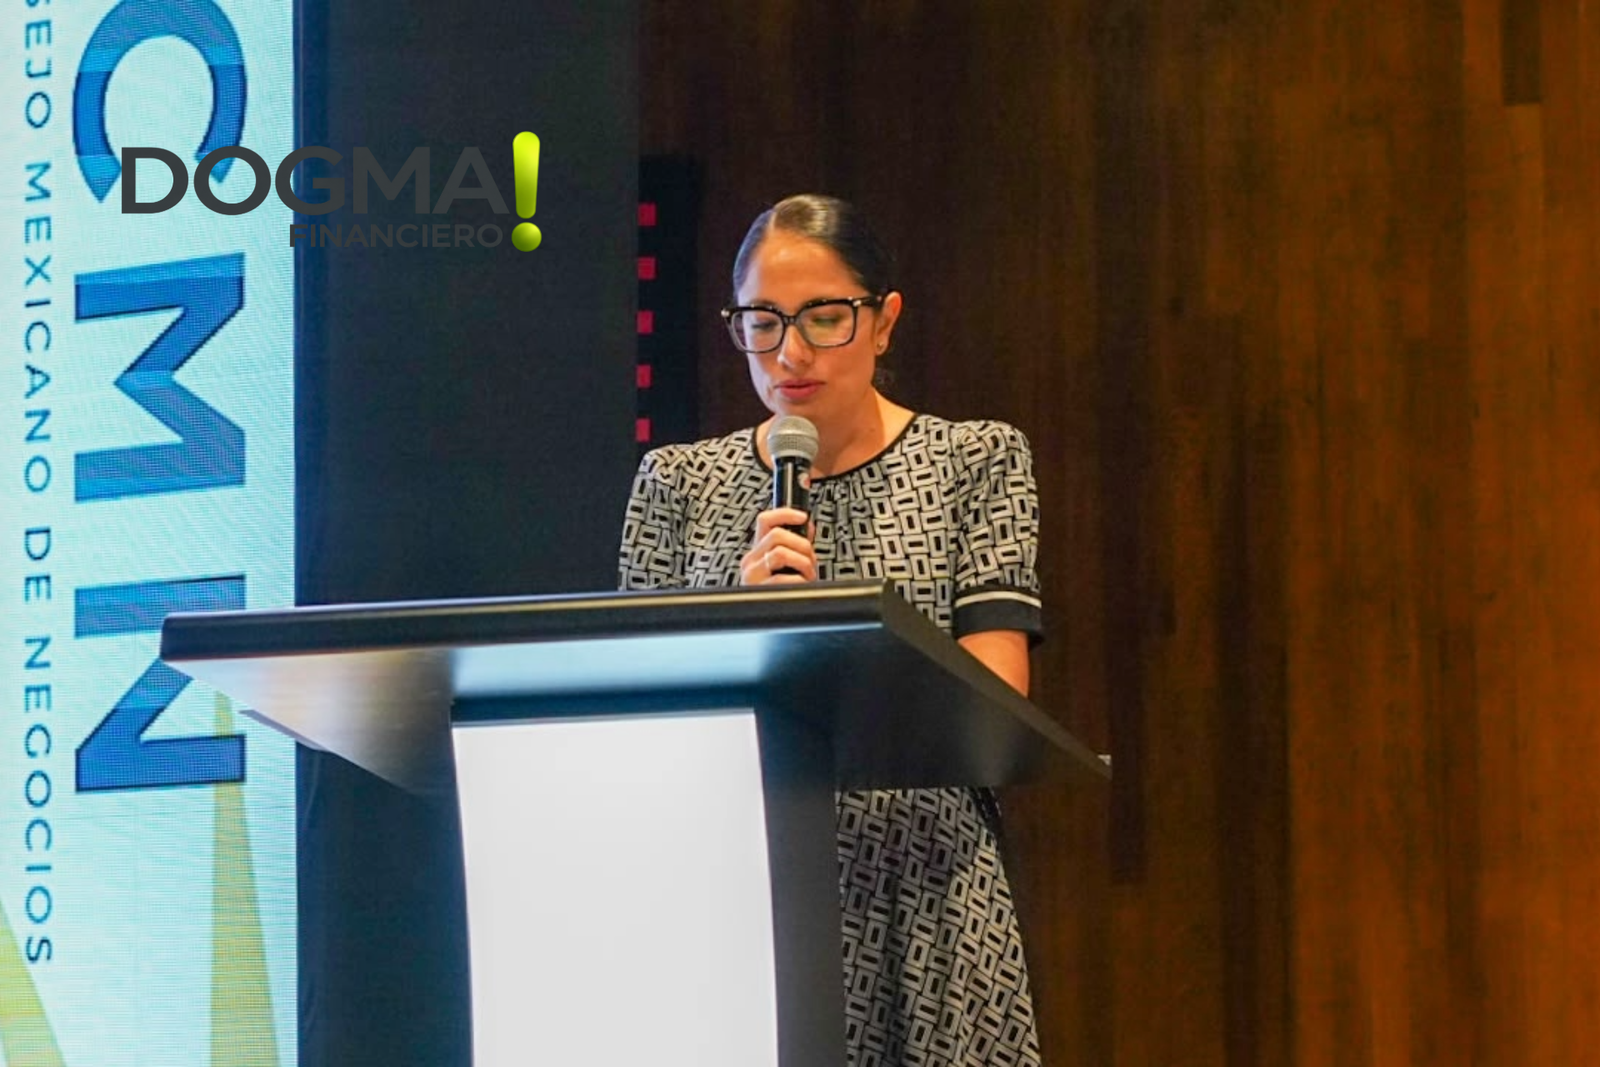
Durante la inauguración de CREO MX Nacional 2026, celebrada el 18 de noviembre, la funcionaria explicó que los ajustes permitirían a más contribuyentes incorporarse al régimen y simplificar el cálculo de sus obligaciones tributarias.
Entre los cambios expuestos se encuentra el incremento del límite de ingresos anuales de 3.5 a 5 millones de pesos para personas físicas y de 35 a 50 millones de pesos para personas morales, además de mantener las tasas del Impuesto sobre la Renta (ISR) de entre 1% y 2.5%, según los ingresos.
Hernández Xoxotla señaló que las nuevas facilidades comenzarían a aplicarse en enero de 2027, mientras que los mecanismos simplificados de pago estarían disponibles a partir de febrero.
Las medidas fueron presentadas como parte de la estrategia del SAT para reducir las dificultades administrativas que enfrentan los negocios al incorporarse a la formalidad.
¿Cuáles son los cambios anunciados para RESICO en 2027?
La administradora general de Servicios al Contribuyente detalló tres modificaciones principales al régimen fiscal.
La primera consiste en ampliar los montos máximos de ingresos que permitirían a los contribuyentes permanecer dentro de RESICO.
La segunda plantea incorporar una tasa fija de IVA de 7%, con la intención de simplificar las operaciones fiscales de quienes opten por este mecanismo.
La tercera busca facilitar el pago de contribuciones mediante herramientas que utilicen la información de facturación disponible en los sistemas del SAT.
Los cambios anunciados durante CREO MX Nacional 2026 pueden resumirse de la siguiente manera:
| Concepto | Referencia actual citada por el SAT | Cambio anunciado para 2027 |
|---|---|---|
| Límite de ingresos para personas físicas | $3.5 millones anuales | $5 millones anuales |
| Límite de ingresos para personas morales | $35 millones anuales | $50 millones anuales |
| ISR para personas físicas en RESICO | 1% a 2.5% | Se mantienen las tasas |
| IVA | Cálculo conforme al régimen aplicable | Tasa fija de 7% anunciada |
| Inicio previsto | — | Enero de 2027 |
| Primera facilidad de pago | — | Febrero de 2027 |
Fuente: Declaraciones de Andrea Yoalli Hernández Xoxotla, SAT, durante CREO MX Nacional 2026.
Los montos y condiciones corresponden a lo anunciado por la funcionaria. Su aplicación jurídica deberá atender a las disposiciones fiscales que se publiquen para 2027.
RESICO 2027: personas físicas podrían facturar hasta 5 millones de pesos
Uno de los ajustes más relevantes es la ampliación del límite de ingresos para personas físicas.
De acuerdo con Hernández Xoxotla, el monto pasaría de 3.5 millones a 5 millones de pesos anuales.
La diferencia representa un incremento de 1.5 millones de pesos, equivalente a aproximadamente 42.9% frente al límite citado para el régimen.
La modificación permitiría ampliar el universo potencial de contribuyentes que pueden acceder al esquema simplificado, siempre que cumplan con los demás requisitos legales.
Para emprendedores y profesionistas independientes, los límites de ingresos son relevantes porque determinan si pueden tributar bajo un régimen con procedimientos simplificados.
Un negocio que incrementa sus ventas puede enfrentar cambios en sus obligaciones fiscales al superar determinados umbrales.
Por ello, ampliar el límite podría permitir que algunas actividades económicas continúen dentro del esquema durante una etapa adicional de crecimiento.
Sin embargo, el monto de ingresos no es el único criterio para determinar la elegibilidad de un contribuyente.
También deben considerarse las condiciones previstas en la legislación fiscal y las reglas administrativas correspondientes.
Empresas en RESICO tendrían nuevo límite de 50 millones de pesos
Para las personas morales, la funcionaria anunció que el límite de ingresos anuales aumentaría de 35 millones a 50 millones de pesos.
El incremento sería de 15 millones de pesos, equivalente a aproximadamente 42.9%.
Este ajuste busca ampliar el alcance del régimen entre empresas que cumplen con las condiciones necesarias para tributar bajo sus disposiciones.
En términos empresariales, un mayor límite puede resultar relevante para compañías que están expandiendo sus operaciones y requieren mantener procedimientos fiscales relativamente sencillos.
No obstante, es importante distinguir que las tasas de ISR de 1% a 2.5% mencionadas durante el discurso corresponden al esquema de personas físicas y no deben interpretarse como tasas aplicables indistintamente a las personas morales.
El tratamiento fiscal de las empresas depende de las disposiciones específicas del régimen.
La ampliación anunciada deberá analizarse junto con los requisitos de incorporación, permanencia y determinación de impuestos.
SAT plantea tasa fija de IVA de 7% para simplificar el pago de impuestos
La medida que podría representar uno de los cambios más importantes es la incorporación de una tasa fija de 7% de IVA dentro de las facilidades anunciadas para RESICO.
Hernández Xoxotla explicó que el objetivo es reducir la complejidad de los cálculos que realizan los contribuyentes.
“El IVA también va y el IVA va con un 7% en tasa fija”, señaló durante su intervención.
La funcionaria indicó que el mecanismo estaría sujeto a aceptación y que su aplicación comenzaría en enero de 2027.
Según su explicación, el propósito es que los emprendedores puedan dedicar menos tiempo a procedimientos administrativos y concentrarse en la operación de sus negocios.
Sin embargo, el anuncio no detalla todavía todos los elementos técnicos necesarios para determinar su aplicación.
Entre los aspectos que deberán precisarse mediante disposiciones oficiales se encuentran:
- Sujetos elegibles: qué contribuyentes podrán utilizar la facilidad.
- Mecanismo de aceptación: cómo se ejercerá la opción anunciada.
- Base de cálculo: sobre qué operaciones o cantidades se determinará el impuesto.
- Tratamiento del IVA acreditable: cómo se considerará el impuesto pagado en compras y gastos.
- Operaciones excluidas: si existirán actividades que no puedan acogerse al esquema.
- Obligaciones de facturación: qué requisitos deberán cumplir los comprobantes fiscales.
Estos elementos son importantes porque una tasa simplificada no necesariamente significa que todos los contribuyentes pagarán menos impuestos.
El efecto económico dependerá del diseño definitivo del mecanismo y de las características de cada actividad.
Por ello, no debe confundirse el anuncio de una facilidad para RESICO con una reducción general de la tasa del IVA en México.
SAT anuncia pagos simplificados a partir de febrero de 2027
Además de las modificaciones en tasas y límites de ingresos, el SAT plantea facilitar los procedimientos de pago.
Durante su intervención, Hernández Xoxotla explicó que el contribuyente podría utilizar la información registrada mediante facturación para revisar sus obligaciones y efectuar el pago de forma más sencilla.
La intención es reducir los cálculos y procedimientos que actualmente pueden representar una dificultad para pequeños negocios.
De acuerdo con la funcionaria, esta facilidad estaría disponible en febrero de 2027, cuando se realizaría el primer pago correspondiente a las modificaciones anunciadas para enero.
El esquema descrito apunta hacia un proceso más automatizado, en el que la autoridad fiscal utilice información previamente registrada para facilitar el cumplimiento.
Sin embargo, el discurso no presenta todavía especificaciones técnicas sobre la plataforma, los mecanismos de validación o los procedimientos para corregir posibles diferencias.
Estos aspectos serán relevantes para evaluar el funcionamiento de la herramienta una vez que se publiquen las disposiciones correspondientes.
RESICO ha crecido 130% desde su creación en 2022
La administradora general de Servicios al Contribuyente también presentó cifras sobre la evolución del régimen.
De acuerdo con su intervención, RESICO ha registrado un crecimiento de 130% desde su creación en 2022.
La funcionaria señaló que el SAT realiza semanalmente alrededor de 40 mil inscripciones de personas físicas y casi mil 400 de empresas.
Estas cifras fueron presentadas como parte del trabajo de incorporación de contribuyentes a los servicios de la autoridad fiscal.
No obstante, los registros semanales mencionados no deben interpretarse automáticamente como nuevas incorporaciones exclusivas a RESICO, ya que el discurso se refiere a inscripciones realizadas en las oficinas del SAT.
El crecimiento del régimen refleja el interés de la autoridad por mantener mecanismos de tributación simplificada para determinados contribuyentes.
La expansión anunciada para 2027 buscaría fortalecer esa estrategia mediante mayores límites de ingresos y procedimientos administrativos más sencillos.
Formalizar un negocio puede abrir oportunidades comerciales
Durante CREO MX Nacional 2026, Hernández Xoxotla también destacó que la formalización fiscal puede facilitar el acceso de los emprendedores a nuevas oportunidades de negocio.
Contar con un Registro Federal de Contribuyentes (RFC) y emitir facturas permite cumplir requisitos solicitados por empresas y clientes.
Para pequeños negocios, estos elementos pueden ser importantes al intentar incorporarse a cadenas de suministro o establecer relaciones comerciales con organizaciones de mayor tamaño.
Entre las ventajas potenciales de la formalización se encuentran:
- Emitir facturas para clientes que requieren comprobantes fiscales.
- Acceder a nuevas relaciones comerciales con empresas que solicitan documentación tributaria.
- Organizar ingresos y obligaciones mediante registros formales.
- Facilitar la administración del negocio con información financiera documentada.
- Participar en programas de apoyo cuando la formalidad sea un requisito de elegibilidad.
Estas oportunidades no significan que la inscripción fiscal garantice financiamiento, contratos o crecimiento, pero puede eliminar determinadas barreras administrativas.
La funcionaria señaló que el SAT busca acompañar a los emprendedores para facilitar su incorporación al sistema tributario.
SAT ha orientado a más de 600 emprendedores mediante CREO MX
La colaboración entre el SAT y CREO MX comenzó en 2024, según explicó Hernández Xoxotla.
Desde entonces, la autoridad fiscal ha participado en nueve eventos, donde ha brindado orientación a más de 600 personas.
Las actividades incluyen capacitaciones y asesoría sobre inscripción al RFC, emisión de facturas y obligaciones fiscales.
El SAT también ha utilizado su Oficina Móvil para acercar la atención a espacios donde participan emprendedores.
La estrategia busca resolver dudas relacionadas con los primeros trámites y reducir las dificultades que pueden enfrentar quienes comienzan una actividad económica.
Durante su intervención, la funcionaria llamó a los asistentes a acercarse a la institución para recibir orientación.
“Acérquense al SAT, acérquense, no le tengan miedo”, expresó.
También destacó la importancia de la colaboración con el Consejo Mexicano de Negocios, el Centro de Competitividad de México y otras instituciones públicas y privadas.
¿Qué deben revisar los emprendedores antes de los cambios de RESICO en 2027?
Los anuncios realizados durante CREO MX Nacional 2026 anticipan modificaciones que podrían ampliar el alcance del régimen y simplificar determinados procedimientos.
Sin embargo, antes de tomar decisiones fiscales, los contribuyentes deberán verificar las disposiciones oficiales que regulen su entrada en vigor.
Los aspectos prioritarios serán confirmar los nuevos límites de ingresos, las condiciones de elegibilidad y el funcionamiento de la tasa fija de IVA anunciada.
También será importante revisar cómo operarán las facilidades de pago y cuáles serán los requisitos para utilizarlas.
Para quienes ya tributan en RESICO, los cambios podrían modificar determinados procedimientos de cumplimiento.
Para quienes están considerando formalizar una actividad económica, el anuncio representa una oportunidad para revisar las opciones disponibles.
La ampliación de RESICO y la tasa fija de IVA de 7% anunciadas por el SAT apuntan a una simplificación tributaria para 2027, pero su alcance definitivo dependerá de las disposiciones legales y administrativas aplicables.
El reto de la autoridad será convertir estas medidas en procedimientos claros, accesibles y verificables que permitan a los contribuyentes cumplir sus obligaciones sin generar incertidumbre sobre el cálculo y pago de sus impuestos.