Empresas y contribuyentes con márgenes de ganancia inferiores al 3% podrían enfrentar pagos mensuales del Impuesto sobre la Renta (ISR) calculados con porcentajes de utilidad superiores al 6% durante 2027, una situación que genera incertidumbre sobre su liquidez y la posibilidad de ajustar los pagos provisionales. El Instituto Mexicano de Contadores Públicos (IMCP) advirtió que las modificaciones fiscales para el próximo año requieren aclaraciones del Servicio de Administración Tributaria (SAT).
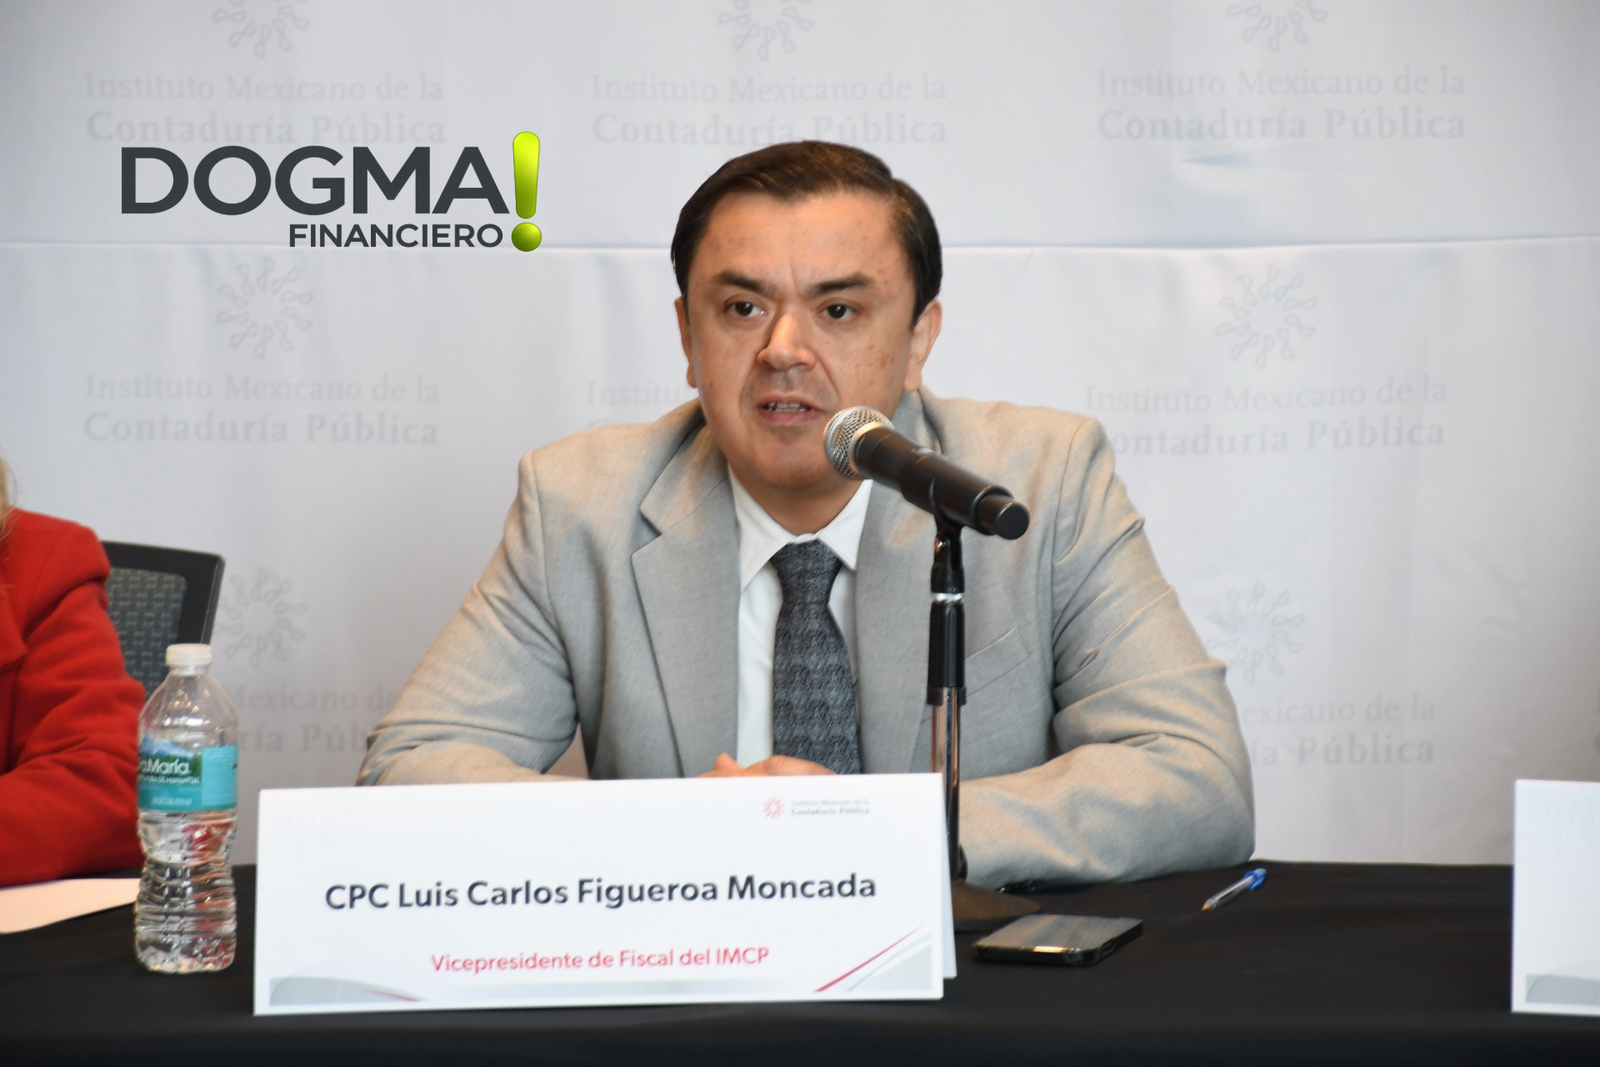
La preocupación fue expuesta por Luis Carlos Figueroa Moncada, vicepresidente de Fiscal del IMCP, durante la conferencia de prensa del organismo celebrada el 17 de noviembre de 2026.
El especialista explicó que algunos contribuyentes podrían enfrentar diferencias relevantes entre los parámetros utilizados para calcular sus pagos mensuales y el porcentaje considerado para la determinación anual del impuesto.
De acuerdo con el comunicado, mientras ciertos pagos provisionales podrían considerar porcentajes de utilidad superiores al 6%, el cálculo anual de ISR de 2027 para los casos señalados utilizaría un porcentaje de 3.33%.
Esta situación abre interrogantes sobre la posibilidad de solicitar una disminución del coeficiente de utilidad conforme a la Ley del ISR.
¿Por qué preocupa el cálculo de pagos provisionales del ISR en 2027?
Los pagos provisionales constituyen anticipos del Impuesto sobre la Renta que determinados contribuyentes deben realizar durante el ejercicio fiscal.
Su cálculo puede involucrar parámetros relacionados con la utilidad fiscal, de acuerdo con el régimen y las disposiciones aplicables.
El problema señalado por el IMCP surge cuando el porcentaje utilizado para determinar esos pagos resulta considerablemente superior al margen de ganancia que generan las operaciones de un contribuyente.
En términos financieros, esto puede provocar que una empresa destine una proporción importante de su efectivo al cumplimiento de obligaciones tributarias antes de realizar su cálculo anual definitivo.
El instituto advirtió que esta situación podría afectar especialmente a contribuyentes con márgenes reducidos.
No se trata de afirmar que todas las empresas pagarán una tasa de ISR superior al 6%.
La advertencia se refiere a los porcentajes de utilidad utilizados en determinados cálculos fiscales, no a una nueva tasa general del impuesto.
Esta diferencia es fundamental para interpretar correctamente el alcance del señalamiento.
¿Qué sucede cuando una empresa tiene un margen inferior al 3%?
Una empresa puede registrar ingresos elevados y, al mismo tiempo, obtener un margen de ganancia relativamente pequeño.
Esto ocurre cuando una parte importante de sus ingresos se destina a cubrir costos de operación, adquisición de mercancías, servicios y otros gastos necesarios para desarrollar su actividad.
Por ejemplo, una empresa con ventas de 10 millones de pesos y un margen de utilidad de 2.5% obtendría una ganancia de 250 mil pesos antes de considerar otras diferencias fiscales aplicables.
Si para determinados pagos provisionales se utiliza un porcentaje de utilidad mayor que su margen económico, puede producirse una presión sobre el efectivo disponible.
El ejemplo permite ilustrar el problema financiero, pero no constituye un cálculo del ISR que efectivamente correspondería pagar bajo la reforma.
La determinación tributaria requiere aplicar las disposiciones específicas de la Ley del ISR y considerar la situación de cada contribuyente.
IMCP pide claridad sobre la disminución del coeficiente de utilidad
Uno de los principales puntos de incertidumbre identificados por el organismo es la posibilidad de solicitar una disminución del coeficiente de utilidad.
Este mecanismo es relevante porque permite, bajo las condiciones previstas en la legislación, ajustar determinados pagos provisionales cuando el coeficiente utilizado no corresponde con el comportamiento esperado del ejercicio.
La inquietud surge por la interacción entre las nuevas limitaciones fiscales y los parámetros utilizados para determinar los anticipos mensuales.
El IMCP considera necesario que la autoridad aclare cómo operará este mecanismo frente a las disposiciones que entrarán en vigor en 2027.
La ausencia de una interpretación clara podría dificultar la planeación financiera de los contribuyentes afectados.
Para las empresas, conocer anticipadamente los criterios aplicables resulta importante al momento de elaborar presupuestos, administrar capital de trabajo y prever obligaciones fiscales.
Reforma fiscal 2027 incorpora limitaciones a deducciones y pérdidas fiscales
El comunicado también señala que el Paquete Económico 2027 incorpora un nuevo mecanismo de control relacionado con deducciones autorizadas y pérdidas fiscales.
Durante las últimas etapas del proceso legislativo se realizaron ajustes a estas disposiciones.
Entre ellos, el IMCP destacó que determinadas empresas quedaron excluidas del nuevo mecanismo.
Las exclusiones mencionadas corresponden a:
- Empresas que operan bajo una autorización de establecimiento de depósito fiscal para el ensamble y fabricación de vehículos.
- Empresas dedicadas al expendio al público, distribución o comercialización de gasolinas y diésel.
Estas excepciones son relevantes porque muestran que el mecanismo no tendrá necesariamente el mismo alcance para todas las actividades económicas.
El instituto también señaló que se incorporaron restricciones a deducciones relacionadas con arrendamientos y servicios.
La combinación de estos cambios forma parte de los elementos considerados en las proyecciones de recaudación para 2027.
SAT deberá aclarar la aplicación de las nuevas disposiciones
De acuerdo con el IMCP, se espera que durante diciembre el SAT publique, mediante la Resolución Miscelánea Fiscal para 2027, las reglas aplicables al nuevo mecanismo de control de deducciones autorizadas y pérdidas fiscales.
También se prevén disposiciones relacionadas con el pago del IVA al 7% para contribuyentes del Régimen Simplificado de Confianza, según lo señalado en el comunicado.
En el caso de los pagos provisionales del ISR, la principal expectativa es que la autoridad precise cómo deberán aplicar las nuevas reglas los contribuyentes con márgenes de utilidad reducidos.
Para los responsables de las áreas fiscales y financieras, estas aclaraciones serán relevantes al elaborar sus proyecciones de flujo de efectivo.
¿Cómo puede afectar a la liquidez de las empresas?
El principal riesgo financiero señalado por el IMCP está relacionado con la diferencia temporal entre los pagos provisionales y la determinación anual del impuesto.
Cuando una empresa debe destinar mayores cantidades a anticipos fiscales, puede disponer de menos recursos para financiar sus operaciones.
Esto puede tener implicaciones sobre:
- Capital de trabajo: recursos utilizados para cubrir necesidades operativas.
- Flujo de efectivo: disponibilidad de dinero para realizar pagos y cumplir compromisos.
- Planeación fiscal: estimación de obligaciones durante el ejercicio.
- Financiamiento: necesidad de obtener recursos adicionales para sostener operaciones.
- Inversión: capacidad para destinar efectivo a proyectos productivos.
Estas consecuencias son posibles efectos financieros y no resultados que el IMCP haya cuantificado para el conjunto de las empresas mexicanas.
La magnitud dependerá del régimen tributario, los márgenes y las condiciones particulares de cada negocio.
ISR 2027: el desafío será evitar presiones innecesarias sobre el efectivo
La advertencia del Instituto Mexicano de Contadores Públicos coloca la atención sobre un aspecto relevante de las reformas fiscales: la relación entre los pagos mensuales y la capacidad financiera real de los contribuyentes.
Aunque las disposiciones buscan modificar mecanismos de cálculo y control tributario, su aplicación podría generar incertidumbre para empresas con márgenes reducidos.
El punto central será determinar si los contribuyentes afectados podrán ajustar oportunamente sus pagos provisionales y bajo qué condiciones.
La publicación de reglas y aclaraciones del SAT será determinante para conocer el alcance práctico de las modificaciones.
Mientras tanto, las empresas deberán evaluar sus proyecciones fiscales para 2027 y distinguir entre los porcentajes utilizados en el cálculo del impuesto y las tasas efectivamente aplicables.
La claridad normativa será fundamental para que el cumplimiento tributario no genere presiones de liquidez difíciles de anticipar.