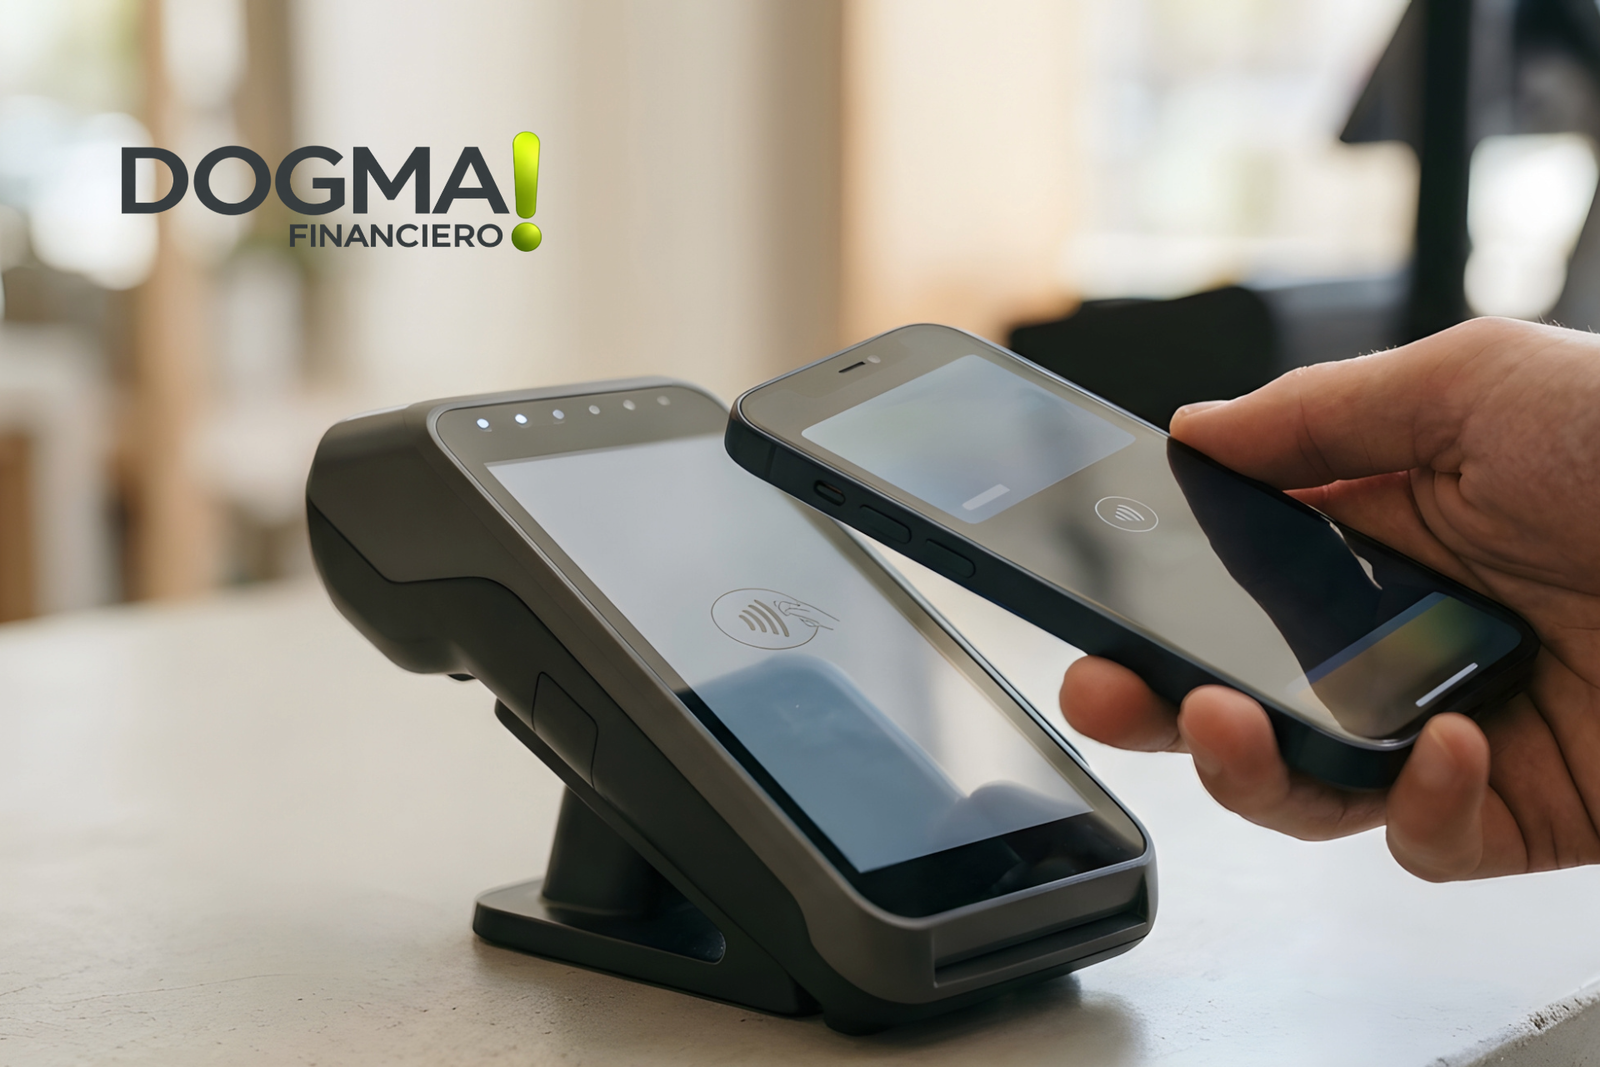
La transición hacia los pagos digitales en México podría transformar la manera en que las pequeñas y medianas empresas acceden al financiamiento. Ante los avances de la denominada Ley de Economía Digital para Pagos Digitales y Electrónicos, Banco Covalto considera que reducir la dependencia del efectivo permitirá a los negocios construir historiales de transacciones, mejorar su liquidez y facilitar las evaluaciones crediticias. El desafío es considerable: 85.2% de las compras de 500 pesos o menos todavía se realizan en efectivo, de acuerdo con datos de la Encuesta Nacional de Inclusión Financiera citados por la institución.
El cambio representa una oportunidad para las pymes y las personas físicas con actividad empresarial, sectores que enfrentan dificultades para demostrar sus ingresos y acceder a productos financieros adaptados a sus necesidades.
Héctor González, director de Innovación y Producto de Banco Covalto, señaló que el avance hacia los cobros electrónicos puede convertirse en un instrumento para fortalecer la operación y el crecimiento de los negocios.
En un análisis difundido por la institución, el especialista destacó que la digitalización no debe entenderse únicamente como una modificación en los métodos de pago, sino como una herramienta para generar información financiera que permita a las empresas acceder a nuevas oportunidades.
La propuesta legislativa mencionada por Covalto contempla una implementación gradual. Según la institución, la ley ha sido aprobada, pero todavía está pendiente su promulgación, por lo que sus obligaciones específicas y fechas de aplicación deberán confirmarse mediante su publicación oficial.
El 85.2% de las compras pequeñas en México todavía se paga en efectivo
Uno de los principales obstáculos para ampliar el uso de servicios financieros digitales es la persistencia del efectivo en las operaciones cotidianas.
De acuerdo con las cifras de la Encuesta Nacional de Inclusión Financiera (ENIF) retomadas por Banco Covalto, el 85.2% de los consumos de 500 pesos o menos se realizan en efectivo.
Este comportamiento evidencia la importancia que mantienen los billetes y monedas en las transacciones de menor monto.
Para muchos negocios, recibir efectivo forma parte de su operación habitual. Sin embargo, cuando una proporción importante de sus ventas no queda registrada mediante herramientas digitales, puede resultar más difícil construir información verificable sobre su actividad comercial.
El análisis de Covalto señala que la transición hacia los pagos electrónicos busca aprovechar la infraestructura financiera que ya existe en México.
La institución también menciona el objetivo gubernamental de trasladar a medios digitales la mitad de las operaciones de bajo monto para 2027.
Este objetivo debe entenderse como una meta de política pública citada por el banco y no como un resultado alcanzado.
Su cumplimiento dependerá de la adopción de herramientas de cobro, las condiciones de acceso a servicios financieros y los mecanismos que finalmente establezca la regulación.
¿Qué cambiaría con la Ley de Economía Digital?
Según el análisis de Banco Covalto, la denominada Ley de Economía Digital para Pagos Digitales y Electrónicos plantea una transición gradual hacia la aceptación de medios electrónicos.
La institución señala que la implementación comenzaría por sectores específicos, entre ellos gasolineras y casetas de cobro.
El objetivo sería avanzar por etapas para permitir que los establecimientos adapten sus procesos de operación y cobranza.
Este enfoque podría reducir las dificultades asociadas con una implementación inmediata, especialmente entre negocios que todavía dependen principalmente del efectivo.
Para las pymes, los cambios potenciales incluyen la necesidad de evaluar sus mecanismos de cobro, los costos de operación y las herramientas disponibles para recibir pagos electrónicos.
Entre los principales aspectos que deberán considerar se encuentran:
- Infraestructura de cobro: disponibilidad de terminales, transferencias y otras soluciones digitales.
- Comisiones: costos asociados con la recepción de pagos electrónicos.
- Conciliación bancaria: mecanismos para identificar y registrar las operaciones realizadas.
- Seguridad financiera: protección de cuentas, operaciones e información de clientes.
- Capacitación: preparación del personal para utilizar herramientas digitales.
- Cumplimiento regulatorio: revisión de las obligaciones que establezca la legislación aplicable.
Aunque Covalto presenta la transición como una oportunidad para las empresas, el alcance de las nuevas obligaciones deberá determinarse a partir del texto legal promulgado y de las disposiciones que regulen su implementación.
Los pagos digitales podrían facilitar el acceso al crédito empresarial
Uno de los argumentos centrales de Banco Covalto es que la digitalización de los cobros permite generar información útil para evaluar la capacidad financiera de los negocios.
Cuando una empresa recibe pagos electrónicos, las operaciones pueden quedar registradas mediante movimientos bancarios y otros sistemas de información.
Estos datos pueden ayudar a conocer la frecuencia de las ventas, el comportamiento de los ingresos y la estabilidad del flujo de efectivo.
Para las instituciones financieras, contar con información verificable permite complementar los mecanismos tradicionales de análisis crediticio.
Héctor González considera que esta transformación puede reducir uno de los principales obstáculos para el financiamiento empresarial: la dificultad de demostrar la capacidad de pago de un negocio.
El especialista plantea que los registros digitales pueden contribuir a sustituir parte de los procedimientos administrativos y de las exigencias de garantías por evaluaciones basadas en la operación real de las empresas.
Esto no significa que los pagos electrónicos eliminen automáticamente la necesidad de garantías o que aseguren la aprobación de un préstamo.
La autorización de financiamiento seguirá dependiendo de los criterios de riesgo, las condiciones del producto y la situación particular de cada solicitante.
Sin embargo, una mayor disponibilidad de información financiera podría ampliar las alternativas de evaluación.
Banco Covalto plantea créditos empresariales en 48 horas
El análisis también destaca que la integración de información digitalizada, facturación electrónica y mecanismos de identificación puede agilizar los procesos de financiamiento.
De acuerdo con Covalto, las instituciones bancarias especializadas pueden utilizar estas herramientas para evaluar solicitudes y otorgar determinadas líneas de crédito en un plazo de 48 horas.
La cifra representa una posibilidad operativa descrita por la institución y no un tiempo garantizado para todas las empresas o solicitudes.
El beneficio potencial se encuentra en reducir el tiempo necesario para recopilar y revisar documentación financiera.
En lugar de depender exclusivamente de expedientes físicos o información fragmentada, las instituciones pueden utilizar registros digitales para analizar la actividad del negocio.
La integración de estos mecanismos también requiere medidas de seguridad, autorización para el uso de datos y procedimientos de validación.
Para las empresas, la rapidez en la evaluación puede resultar especialmente relevante cuando necesitan capital para adquirir inventario, atender pedidos o financiar sus operaciones.
Factoraje: una alternativa para mejorar la liquidez de las pymes
Otro de los beneficios identificados por Banco Covalto se relaciona con el factoraje financiero, mecanismo mediante el cual una empresa puede obtener recursos a partir de cuentas por cobrar.
En muchas operaciones comerciales, los proveedores entregan bienes o servicios antes de recibir el pago correspondiente.
Covalto señala que algunos negocios enfrentan plazos de cobro de entre 90 y 120 días, lo que puede generar presiones sobre su liquidez.
La digitalización de facturas y registros de transacciones podría facilitar la revisión de estas operaciones y agilizar determinados esquemas de financiamiento.
El factoraje permite anticipar recursos asociados con derechos de cobro, sujeto a las condiciones y costos del servicio contratado.
Para una pyme, esta alternativa puede representar una forma de obtener capital de trabajo sin esperar hasta el vencimiento de una factura.
No obstante, la disponibilidad del financiamiento dependerá de la calidad de las cuentas por cobrar, el riesgo de los participantes y los requisitos de cada institución.
La digitalización facilita la documentación y evaluación de las operaciones, pero no elimina los costos ni los riesgos del financiamiento.
Pagos digitales y nearshoring: oportunidades para proveedores mexicanos
Banco Covalto también vincula la transición hacia los cobros electrónicos con las oportunidades comerciales relacionadas con el nearshoring.
La relocalización de actividades productivas puede generar demanda para empresas mexicanas que buscan integrarse como proveedoras de compañías nacionales e internacionales.
En este contexto, la capacidad para documentar operaciones, emitir facturas y administrar flujos de efectivo puede adquirir mayor relevancia.
Los registros digitales permiten organizar información comercial y financiera que puede resultar útil al solicitar financiamiento o negociar condiciones con clientes y proveedores.
Para una pyme interesada en ampliar su participación en cadenas de suministro, contar con procesos administrativos estructurados puede facilitar determinadas operaciones.
Sin embargo, la digitalización de los pagos no garantiza la incorporación a estas cadenas productivas.
Las empresas también deben cumplir requisitos de calidad, capacidad de producción, logística y otras condiciones comerciales.
La oportunidad consiste en utilizar las herramientas financieras como parte de una estrategia más amplia de fortalecimiento empresarial.
¿Cuáles son los beneficios y desafíos de digitalizar los cobros?
El avance hacia los medios electrónicos puede generar ventajas operativas, pero también implica decisiones financieras que deben evaluarse.
| Aspecto | Beneficio potencial | Consideración para las pymes |
|---|---|---|
| Registro de ventas | Mayor trazabilidad de ingresos | Requiere organización y conciliación |
| Acceso al crédito | Más información para evaluar capacidad de pago | No garantiza aprobación |
| Liquidez | Posibilidad de agilizar factoraje | Existen costos y requisitos |
| Operación diaria | Menor dependencia del manejo de efectivo | Puede implicar comisiones |
| Relación con clientes | Más alternativas de pago | Requiere herramientas y capacitación |
| Seguridad | Mayor trazabilidad de operaciones | Exige controles de ciberseguridad |
La conveniencia de cada herramienta dependerá del volumen de ventas, el tipo de clientes y las características operativas de cada establecimiento.
Para negocios con márgenes reducidos, las comisiones y los costos de implementación pueden representar un factor importante.
Por ello, la digitalización debe acompañarse de productos financieros accesibles y de información clara sobre las condiciones de uso.
La banca deberá ofrecer soluciones accesibles para pequeños negocios
Héctor González considera que las instituciones financieras tienen una responsabilidad importante en la transición hacia los pagos digitales.
El especialista plantea que la banca debe actuar como una aliada de las empresas mediante herramientas de cobro sencillas, comisiones accesibles e integraciones tecnológicas que reduzcan las dificultades de adopción.
La disponibilidad de infraestructura no garantiza, por sí sola, que todos los establecimientos puedan utilizarla de manera eficiente.
También es necesario considerar la capacitación, la conectividad y la capacidad administrativa de los negocios.
Para las instituciones financieras, el crecimiento de las transacciones electrónicas representa una oportunidad para desarrollar productos basados en información más detallada sobre la operación empresarial.
Para las pymes, el principal beneficio potencial consiste en transformar sus registros de ventas en información útil para administrar el negocio y solicitar financiamiento.
La Ley de Economía Digital abre una discusión sobre el futuro del efectivo
La transición hacia los pagos electrónicos plantea un cambio relevante para la economía mexicana, especialmente por la elevada utilización del efectivo en las compras de menor monto.
La cifra de 85.2% de operaciones en efectivo por consumos de hasta 500 pesos, retomada por Banco Covalto, muestra el tamaño del desafío.
Al mismo tiempo, la institución considera que una mayor digitalización puede fortalecer la trazabilidad financiera y facilitar el acceso a crédito y liquidez.
El avance dependerá de que los mecanismos de cobro resulten accesibles para empresas de diferentes tamaños y sectores.
También será necesario conocer las disposiciones definitivas de la legislación, sus etapas de implementación y las obligaciones que establecerá para los establecimientos.
La oportunidad económica de los pagos digitales no consiste únicamente en sustituir el efectivo, sino en convertir la información de las transacciones en una herramienta para mejorar el financiamiento y la operación de las pymes.
Para México, el desafío será lograr que la transformación de los medios de pago contribuya a una mayor inclusión financiera sin imponer costos o barreras desproporcionadas a los pequeños negocios.