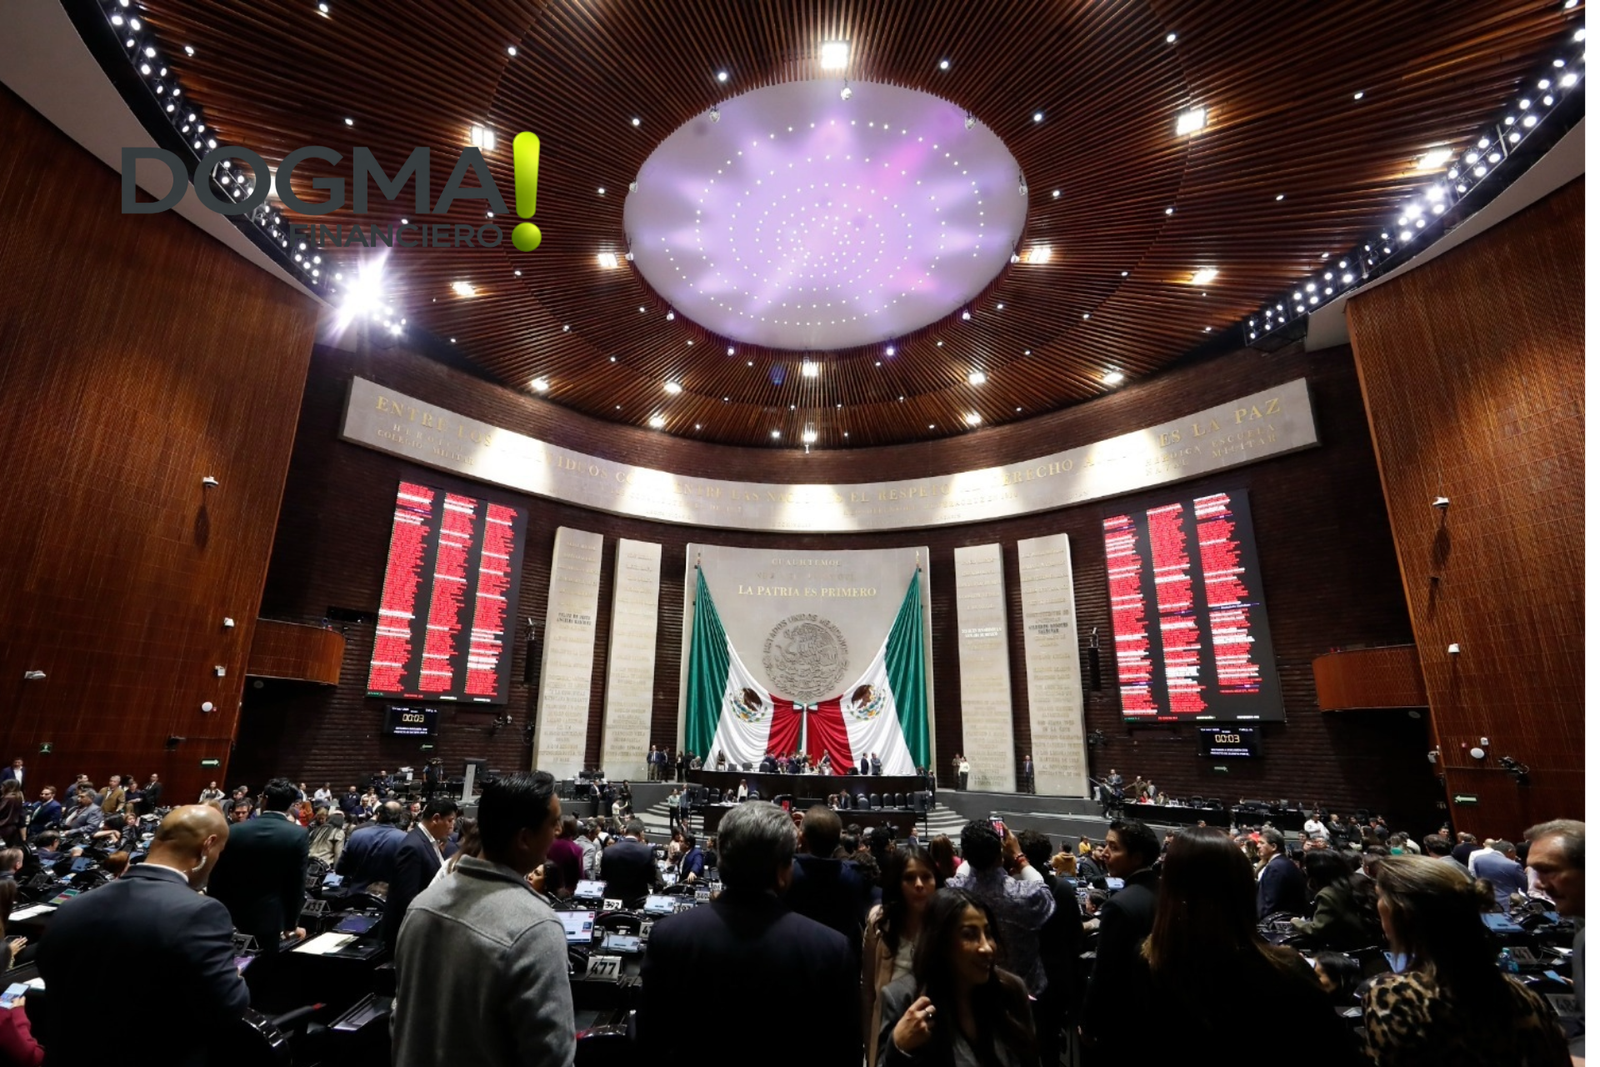
La Cámara de Diputados aprobó en lo general y en lo particular la reforma a la Ley del Impuesto Sobre la Renta (ISR), como parte del Paquete Económico 2027, con modificaciones que ampliarán los límites de ingresos para tributar en el Régimen Simplificado de Confianza (RESICO), establecerán nuevos controles a las deducciones empresariales y modificarán el tratamiento fiscal de determinadas operaciones.
El dictamen fue aprobado inicialmente en lo general con 349 votos a favor, 118 en contra y cero abstenciones. Posteriormente, este miércoles 14 de octubre de 2026, recibió 322 votos a favor, 115 en contra y cero abstenciones en lo particular, sin modificaciones al texto.
Tras concluir su discusión en la Cámara de Diputados, la iniciativa fue enviada al Senado de la República, donde deberá continuar su proceso legislativo antes de convertirse en ley.
Entre los principales cambios destaca el incremento del límite de ingresos anuales para personas físicas en RESICO, que pasaría de 3.5 millones a 5 millones de pesos, mientras que para las personas morales aumentaría de 35 millones a 50 millones de pesos.
Sin embargo, la reforma también contempla restricciones a las deducciones de determinadas empresas, una reducción del límite aplicable a la deducción de intereses netos y nuevas disposiciones para el tratamiento de pagos al extranjero.
¿Qué aprobó la Cámara de Diputados en la reforma al ISR para 2027?
El proyecto fue presentado por la presidenta Claudia Sheinbaum Pardo y forma parte de las modificaciones fiscales contempladas para el ejercicio 2027.
De acuerdo con los boletines 4700 y 4703 de la Cámara de Diputados, la iniciativa tiene como objetivos simplificar el cumplimiento tributario, fortalecer la recaudación y combatir prácticas relacionadas con la emisión de comprobantes fiscales por operaciones inexistentes.
También incorpora cambios para ampliar el acceso al RESICO y modificar determinados mecanismos de cálculo del ISR empresarial.
Los principales ajustes son los siguientes:
| Disposición | Situación actual o anterior | Cambio aprobado por Diputados |
|---|---|---|
| RESICO personas físicas | Ingresos máximos de 3.5 millones de pesos | 5 millones de pesos anuales |
| RESICO personas morales | Ingresos máximos de 35 millones de pesos | 50 millones de pesos anuales |
| Exención para actividades primarias | Hasta 900 mil pesos | Hasta 1 millón de pesos |
| Deducción de intereses netos | Límite calculado con una tasa de 30% | Se reduce a 20% |
| Deducciones empresariales | Reglas vigentes de deducibilidad | Se incorpora un mecanismo de control para determinadas personas morales |
| Régimen Opcional para Grupos de Sociedades | Permite un esquema de diferimiento fiscal | Se deroga |
| Estímulos fiscales a inversiones | Disposiciones transitorias | Se incorporan a rango de ley con beneficios previstos hasta 2030 |
Fuente: Cámara de Diputados, boletines 4700 y 4703.
Los cambios todavía no son definitivos. Su aplicación dependerá de la aprobación del Senado, la publicación del decreto correspondiente y las disposiciones de entrada en vigor.
LEE: Compras con inteligencia artificial: cómo funcionarán los pagos con IA en México
RESICO 2027: personas físicas podrán tener ingresos de hasta 5 millones de pesos
Uno de los cambios más relevantes es la ampliación del límite de ingresos para tributar en el Régimen Simplificado de Confianza (RESICO).
Actualmente, el límite contemplado en la disposición que se busca modificar es de 3.5 millones de pesos anuales.
Con la reforma aprobada por los diputados, el monto aumentaría a 5 millones de pesos, lo que representa una ampliación de 1.5 millones de pesos.
La modificación está dirigida a personas físicas que realizan actividades empresariales, profesionales o que conceden el uso o goce temporal de bienes, siempre que cumplan los demás requisitos del régimen.
¿Cambiarán las tasas del RESICO para personas físicas?
El dictamen modifica la tabla utilizada para calcular los pagos mensuales del ISR.
La propuesta amplía el monto máximo de ingresos al que resulta aplicable la tasa de 2.50%, para que corresponda al nuevo límite anual de 5 millones de pesos.
Esto no significa que todos los contribuyentes del RESICO pagarán una tasa de 2.50%.
El impuesto seguirá dependiendo del nivel de ingresos y de las disposiciones aplicables.
El cambio busca permitir que un mayor número de contribuyentes pueda acceder al régimen simplificado o permanecer en él sin rebasar el límite de ingresos.
RESICO para empresas aumentará de 35 a 50 millones de pesos
La reforma también modifica el artículo 206 de la Ley del ISR para ampliar el límite de ingresos de las personas morales que pueden tributar en RESICO.
El monto pasaría de 35 millones a 50 millones de pesos anuales.
La diferencia representa un incremento de 15 millones de pesos respecto del límite anterior.
De aprobarse definitivamente, empresas que actualmente superan el umbral de ingresos podrían evaluar su incorporación al régimen, siempre que cumplan las condiciones legales correspondientes.
¿Qué empresas podrán beneficiarse?
La ampliación está dirigida a personas morales que cumplan con los requisitos del RESICO.
El incremento del límite no implica que cualquier empresa con ingresos inferiores a 50 millones de pesos pueda incorporarse automáticamente.
La elegibilidad dependerá también de las restricciones y condiciones previstas en la legislación fiscal.
La medida busca simplificar el cumplimiento tributario de empresas con una menor escala de ingresos frente a grandes corporaciones.
Nuevos límites a las deducciones empresariales en 2027
Uno de los apartados con mayores implicaciones para las empresas es la incorporación de un mecanismo de control de deducciones autorizadas y pérdidas fiscales.
El dictamen adiciona un Capítulo X al Título II de la Ley del ISR, denominado Del mecanismo de control de las deducciones autorizadas y de las pérdidas fiscales.
Mediante el artículo 78-A, se establece un mecanismo aplicable a personas morales residentes en México con ingresos acumulables superiores a 50 millones de pesos, siempre que determinen utilidad fiscal en el ejercicio.
La medida está dirigida a compañías que superan ese nivel de ingresos y cumplen las demás condiciones previstas.
¿Cómo funcionará el límite de deducciones?
El artículo 78-B incorpora un cálculo para limitar las deducciones autorizadas.
Según el texto aprobado, cuando las deducciones sean menores o iguales al resultado de multiplicar los ingresos acumulables del ejercicio por el factor 0.9667, el límite de deducción corresponderá al resultado de aplicar un factor de 0.9900 al total de las deducciones autorizadas.
En términos generales, el factor 0.9900 equivale al 99% de las deducciones consideradas en ese supuesto.
Por ejemplo, si una empresa tuviera deducciones autorizadas por 90 millones de pesos y cumpliera las condiciones establecidas, la aplicación de ese factor daría como resultado 89.1 millones de pesos.
La diferencia sería de 900 mil pesos.
Este ejemplo es únicamente ilustrativo y no constituye una determinación fiscal, ya que la aplicación del mecanismo dependerá de las condiciones específicas previstas en la reforma.
Además, el texto difundido por la Cámara de Diputados no desarrolla en su totalidad los supuestos y cálculos contenidos en los artículos 78-C a 78-F.
Por ello, para determinar el impacto sobre una empresa será necesario revisar el articulado completo una vez concluido el proceso legislativo.
¿Por qué preocupan las nuevas deducciones a las empresas mayoristas?
Las restricciones a las deducciones pueden resultar especialmente relevantes para compañías que operan con márgenes de utilidad reducidos y grandes volúmenes de ventas.
En días recientes, José Medina Mora, presidente del Consejo Coordinador Empresarial (CCE), advirtió que los cambios fiscales podrían afectar a empresas mayoristas de sectores como combustibles, abarrotes, electrónica, tecnología y productos farmacéuticos.
De acuerdo con el dirigente empresarial, estos negocios suelen compensar sus márgenes reducidos mediante un elevado volumen de operaciones.
Por ello, cualquier modificación que limite las deducciones podría incrementar su carga tributaria en relación con sus utilidades.
Medina Mora también señaló que el sector empresarial ha mantenido conversaciones con las autoridades para evitar distorsiones en los mecanismos de cálculo.
¿Las empresas pagarán más ISR?
El efecto dependerá de las características financieras y fiscales de cada contribuyente.
Para determinadas empresas, una reducción en el monto deducible puede incrementar la base utilizada para calcular el impuesto.
Sin embargo, no es posible afirmar que todas las compañías pagarán el mismo incremento de ISR, porque el resultado dependerá de sus ingresos, deducciones, pérdidas fiscales y demás disposiciones aplicables.
El mecanismo aprobado deberá analizarse junto con las reglas completas del nuevo capítulo de la Ley del ISR.
Deducción de intereses netos se reducirá de 30% a 20%
La reforma modifica el artículo 28, fracción XXXII, de la Ley del ISR.
El cambio contempla reducir de 30% a 20% el porcentaje utilizado para determinar el límite de deducción de intereses netos.
Esta disposición puede resultar relevante para empresas que utilizan financiamiento mediante deuda.
¿Cómo afectará a las empresas endeudadas?
Los intereses derivados de determinados financiamientos pueden ser deducibles cuando cumplen los requisitos fiscales correspondientes.
Sin embargo, la legislación establece restricciones para evitar deducciones que excedan ciertos parámetros.
La reducción del porcentaje previsto en el artículo 28 implica un límite potencialmente más estricto.
Esto podría modificar el tratamiento fiscal de compañías con gastos financieros elevados.
No obstante, el impacto dependerá del cálculo previsto en la ley y de las condiciones particulares de cada contribuyente.
Cambian las reglas fiscales para pagos al extranjero
El dictamen también modifica disposiciones relacionadas con pagos realizados a residentes en el extranjero.
En el artículo 27, fracción V, se establece que estos pagos podrán deducirse en el ejercicio en el que se entere la retención correspondiente, conforme al artículo 153 de la Ley del ISR.
Por su parte, la modificación al artículo 153 precisa que la retención deberá efectuarse cuando ocurra primero alguno de los siguientes momentos:
- La exigibilidad del pago.
- El devengo del ingreso.
- La realización del pago.
La medida busca armonizar el momento en que se genera la obligación de retener el impuesto.
¿Qué significa para las empresas con operaciones internacionales?
Las compañías que realizan pagos a proveedores, prestadores de servicios u otros residentes en el extranjero deberán revisar el momento en que se generan sus obligaciones de retención.
Esto puede resultar relevante para la administración de contratos, registros contables y cumplimiento fiscal.
La modificación también busca vincular la deducción de determinados pagos con el entero de las retenciones correspondientes.
Reforma elimina el Régimen Opcional para Grupos de Sociedades
Otro cambio aprobado consiste en derogar el Capítulo VI del Régimen Opcional para Grupos de Sociedades.
El mecanismo permitía un tratamiento específico relacionado con el diferimiento del ISR dentro de determinados grupos empresariales.
De acuerdo con la iniciativa, se considera que la finalidad original de este beneficio fiscal se encuentra agotada.
La eliminación representa una modificación para las empresas que actualmente utilizan este régimen.
Sus efectos dependerán de las disposiciones transitorias y de la situación fiscal de los contribuyentes involucrados.
Productores agrícolas y ganaderos tendrán una mayor exención de ISR
La reforma también contempla un ajuste para las actividades del sector primario.
El monto máximo de ingresos exentos de ISR aumentaría de 900 mil pesos a 1 millón de pesos.
El cambio está dirigido a actividades:
- Agrícolas.
- Ganaderas.
- Silvícolas.
- Pesqueras.
La ampliación representa un incremento de 100 mil pesos en el límite de ingresos exentos.
De acuerdo con la Cámara de Diputados, la medida busca fortalecer las condiciones fiscales de quienes participan en estas actividades.
Su aplicación estará sujeta a los requisitos correspondientes.
Estímulos fiscales del Plan México se mantendrán hasta 2030
El dictamen también incorpora a rango de ley determinadas disposiciones transitorias relacionadas con estímulos fiscales para inversiones.
Entre los programas contemplados se encuentran:
- Plan México.
- Polos de Desarrollo para el Bienestar del Istmo de Tehuantepec.
- Polos de la Economía Circular.
- Polos Industriales de Yucatán.
Las disposiciones buscan otorgar mayor certeza jurídica a incentivos relacionados con la deducción inmediata de inversiones y deducciones adicionales por capacitación e innovación.
De acuerdo con el dictamen, los beneficios previstos se extenderán hasta 2030, conforme a las condiciones establecidas en la legislación.
¿Qué buscan los estímulos fiscales?
Estos mecanismos están orientados a incentivar la inversión productiva mediante tratamientos fiscales específicos.
La deducción inmediata puede permitir que determinadas inversiones reciban un tratamiento distinto al esquema ordinario de depreciación.
Por su parte, los incentivos asociados con capacitación e innovación buscan fomentar actividades relacionadas con el desarrollo de capacidades productivas.
Sin embargo, la disponibilidad de estos beneficios dependerá de los requisitos y sectores establecidos en las disposiciones aplicables.
Diputados aprueban reforma sin modificaciones pese a reservas
La aprobación legislativa se desarrolló en dos etapas.
El martes 13 de octubre, la Cámara de Diputados aprobó el dictamen en lo general.
Posteriormente, la Presidencia de la Mesa Directiva decretó un receso para continuar con la discusión de los artículos reservados el miércoles 14 de octubre.
Durante esta segunda jornada, legisladores de Morena, PAN, PT, PRI y Movimiento Ciudadano presentaron reservas a diversos artículos de la reforma.
Las propuestas fueron retiradas, enviadas para su publicación en el Diario de los Debates o no admitidas a discusión.
En consecuencia, el dictamen fue aprobado sin modificaciones en lo particular.
¿Cómo votaron los diputados la reforma al ISR?
| Etapa de votación | A favor | En contra | Abstenciones |
|---|---|---|---|
| Aprobación en lo general | 349 | 118 | 0 |
| Aprobación en lo particular | 322 | 115 | 0 |
Fuente: Cámara de Diputados, boletines 4700 y 4703, octubre de 2026.
La diferencia entre ambas votaciones corresponde a los resultados registrados en cada etapa legislativa.
¿La reforma al ISR para 2027 ya es oficial?
No. La aprobación en la Cámara de Diputados no significa que las modificaciones ya estén vigentes.
El dictamen fue remitido al Senado de la República para continuar el procedimiento constitucional.
Para que las disposiciones puedan aplicarse deberán completarse las etapas legislativas correspondientes.
Después, el decreto tendrá que publicarse en el Diario Oficial de la Federación (DOF) y entrar en vigor conforme a sus artículos transitorios.
Por lo tanto, los nuevos límites del RESICO y las restricciones a las deducciones todavía no deben considerarse reglas fiscales vigentes únicamente por haber sido aprobadas en San Lázaro.
¿Qué sigue después de la aprobación en Diputados?
El procedimiento contempla:
- Revisión y discusión en el Senado.
- Aprobación del proyecto, en los términos que correspondan.
- Conclusión del proceso legislativo.
- Publicación del decreto en el DOF.
- Entrada en vigor conforme a las disposiciones transitorias.
Si el Senado modifica el proyecto, podrían requerirse etapas legislativas adicionales.
Reforma al ISR 2027: beneficios para RESICO y mayores controles empresariales
La reforma aprobada por la Cámara de Diputados plantea cambios relevantes para personas físicas y empresas.
Por un lado, amplía el límite de ingresos para tributar en RESICO, tanto para personas físicas como morales, y aumenta la exención prevista para determinadas actividades del sector primario.
Por otro, establece nuevos controles sobre las deducciones autorizadas, reduce el porcentaje aplicable al límite de intereses netos y modifica disposiciones relacionadas con pagos al extranjero.
También elimina el Régimen Opcional para Grupos de Sociedades y busca dar mayor certeza jurídica a determinados estímulos fiscales hasta 2030.
La discusión legislativa ocurre en un contexto de preocupación empresarial por el impacto que las restricciones a las deducciones podrían tener sobre compañías con márgenes de utilidad reducidos.
El siguiente paso será la revisión del Senado, donde se definirá si el proyecto continúa sin modificaciones o recibe ajustes antes de su eventual publicación oficial.