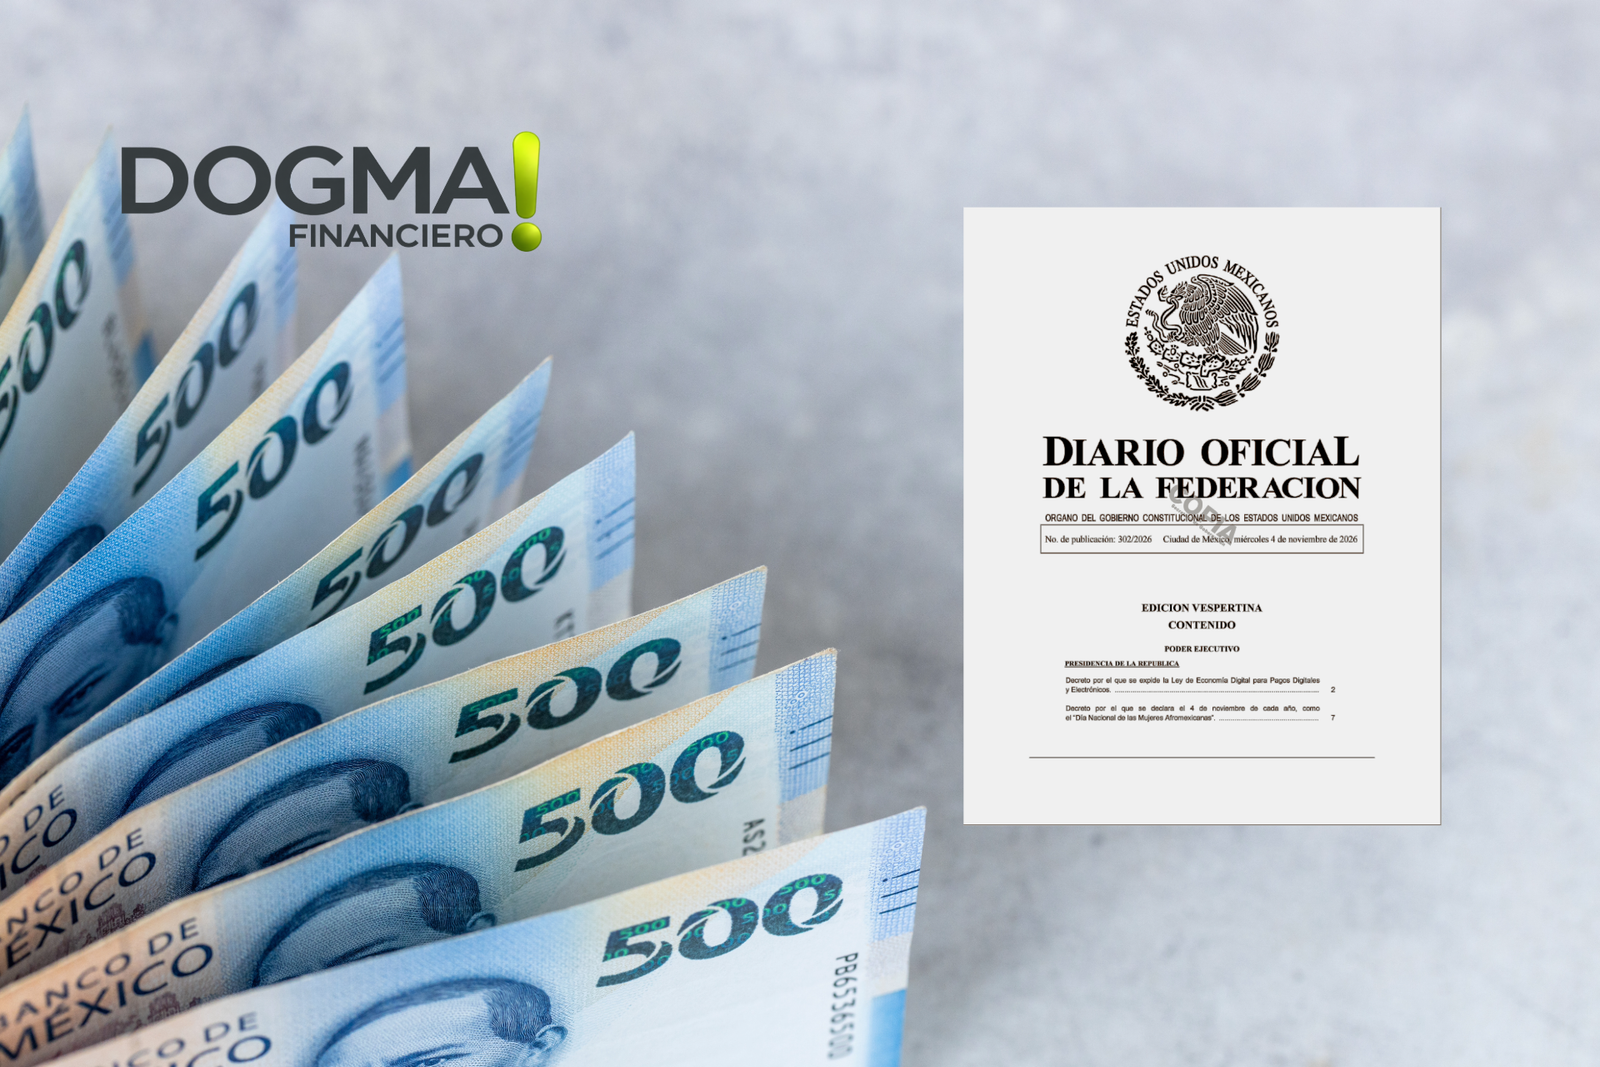
México dio un paso hacia la reducción del uso de dinero en efectivo con la publicación de la Ley de Economía Digital para Pagos Digitales y Electrónicos en el Diario Oficial de la Federación (DOF), el 4 de noviembre de 2026. La nueva legislación faculta a la Secretaría de Hacienda y Crédito Público (SHCP) para determinar los sectores económicos en los que los pagos digitales podrán convertirse en la única forma de pago aceptada.
La disposición establece un mecanismo de transición gradual del efectivo hacia operaciones realizadas mediante transferencias electrónicas, tarjetas bancarias, códigos QR y otras tecnologías financieras, con el objetivo de ampliar la adopción de medios de pago digitales en el país.
Uno de los cambios más relevantes se encuentra en el artículo 13, que otorga a Hacienda la facultad de identificar sectores estratégicos y actividades relevantes donde podrá establecerse la aceptación exclusiva de pagos digitales y electrónicos.
La ley también fija plazos para que las autoridades emitan las disposiciones necesarias y determinen cómo deberán adaptarse los sectores seleccionados.
Aunque el decreto no establece la desaparición total del efectivo en México, sí crea las bases jurídicas para que determinadas actividades económicas dejen de aceptarlo de manera ordinaria.
¿Qué establece la nueva Ley de Economía Digital publicada en el DOF?
La Ley de Economía Digital para Pagos Digitales y Electrónicos tiene como objetivo promover la adopción e implementación de medios de pago digitales en todo el territorio nacional.
Su alcance comprende a instituciones financieras, proveedores de bienes y servicios, personas usuarias y autoridades de los tres órdenes de gobierno.
De acuerdo con el artículo 2, los medios de pago contemplados incluyen:
- Códigos QR: herramientas que permiten realizar pagos mediante dispositivos y aplicaciones compatibles.
- Tecnología NFC: sistemas de comunicación de campo cercano utilizados para pagos sin contacto.
- Tarjetas de débito y crédito: instrumentos bancarios para realizar operaciones electrónicas.
- Transferencias electrónicas: movimientos de recursos entre cuentas financieras.
- Domiciliaciones: mecanismos para autorizar pagos recurrentes.
- Otros dispositivos e interfaces: tecnologías reconocidas por las autoridades financieras conforme a las disposiciones aplicables.
La legislación busca ampliar las alternativas para realizar transacciones sin necesidad de utilizar billetes y monedas.
Para ello, establece obligaciones relacionadas con infraestructura, aceptación de pagos y acceso a servicios financieros.
Hacienda podrá determinar sectores donde el efectivo deje de aceptarse
El cambio más importante de la nueva legislación se encuentra en el Título Tercero, capítulo II, dedicado a los medios de pago digitales y electrónicos en sectores estratégicos o actividades relevantes.
El artículo 13 establece:
“La Secretaría de Hacienda y Crédito Público determinará los sectores estratégicos y actividades relevantes en los cuales la aceptación de Medios de Pago Digitales y Electrónicos podrá ser la única forma de pago”.
Esta disposición permite que Hacienda determine actividades económicas donde los pagos electrónicos sustituyan al efectivo como mecanismo ordinario de cobro.
Sin embargo, el decreto no identifica directamente cuáles serán esos sectores.
La determinación corresponderá a la SHCP, mientras que las autoridades competentes deberán emitir las reglas específicas para su implementación.
El artículo 14 establece que dichas autoridades definirán las condiciones, requisitos y obligaciones que deberán cumplir los sectores seleccionados.
También podrán establecer mecanismos y plazos para realizar una transición gradual de pagos en efectivo a pagos digitales.
Esto significa que la sustitución del efectivo no necesariamente ocurrirá de manera inmediata ni bajo las mismas condiciones en todas las actividades económicas.
¿Cuándo entrará en vigor la Ley de Economía Digital?
La legislación fue publicada el 4 de noviembre de 2026 y, conforme a su primer artículo transitorio, entrará en vigor el 5 de noviembre de 2026.
El decreto también establece dos plazos importantes para su implementación.
| Etapa | Plazo establecido |
|---|---|
| Publicación en el DOF | 4 de noviembre de 2026 |
| Entrada en vigor | 5 de noviembre de 2026 |
| Determinación de sectores estratégicos por Hacienda | 15 días hábiles posteriores a la entrada en vigor |
| Emisión de reglas sectoriales | 15 días hábiles posteriores a la publicación de la determinación de Hacienda |
El tercer artículo transitorio obliga a la SHCP a determinar, dentro del plazo establecido, los sectores y actividades donde los pagos digitales podrán ser la única forma de pago.
Posteriormente, las autoridades competentes deberán emitir las disposiciones administrativas correspondientes.
Estas reglas deberán establecer las condiciones de operación y los mecanismos de transición para cada sector.
La legislación también permite que Hacienda amplíe posteriormente la relación de actividades sujetas a estas disposiciones.
Por tanto, el alcance de la sustitución del efectivo dependerá tanto de la primera determinación de la SHCP como de las decisiones regulatorias que se adopten posteriormente.
¿Se eliminará completamente el dinero en efectivo en México?
La nueva ley no establece una prohibición general del uso de efectivo ni fija una fecha para eliminar todos los pagos con billetes y monedas en el país.
Su alcance es más específico: permite que determinadas actividades económicas sean incorporadas a esquemas de aceptación exclusiva de pagos digitales.
Esto significa que el efectivo podrá continuar utilizándose en operaciones no sujetas a dichas restricciones, conforme al marco jurídico aplicable.
Además, el artículo 15 contempla una excepción relevante.
Cuando se presente una contingencia que imposibilite la recepción de pagos digitales o electrónicos, se permitirá el pago en efectivo o mediante cheque.
Las contingencias comprenden situaciones extraordinarias que afecten temporalmente la disponibilidad o funcionamiento de la infraestructura y los sistemas necesarios para procesar operaciones.
Sin embargo, el artículo 16 establece que estas situaciones no podrán utilizarse de manera permanente o recurrente para incumplir las obligaciones de aceptación de pagos digitales.
En consecuencia, la ley plantea un modelo donde el efectivo podría perder participación en determinados sectores, sin desaparecer automáticamente del conjunto de la economía.
Gobierno federal, estados y municipios deberán aceptar pagos digitales
Otro de los cambios establecidos en la legislación corresponde a los pagos relacionados con trámites y servicios gubernamentales.
El artículo 10 señala que las autoridades de los tres órdenes de gobierno deberán realizar las acciones necesarias para aceptar medios de pago digitales y electrónicos.
Esto comprende a dependencias federales, estatales y municipales, dentro de sus respectivas competencias.
El artículo 12 establece medidas para implementar estos sistemas, entre ellas:
- Habilitar infraestructura para recibir pagos digitales.
- Informar a las personas usuarias qué medios de pago están disponibles.
- Adoptar medidas para atender contingencias tecnológicas.
- Promover el uso de estos instrumentos en trámites, servicios y bienes ofrecidos.
La medida busca ampliar las alternativas de pago disponibles para la población y reducir la dependencia de mecanismos presenciales o basados exclusivamente en efectivo.
Sin embargo, el cumplimiento efectivo dependerá de la infraestructura tecnológica y de las disposiciones que emitan las autoridades correspondientes.
Banxico podrá impulsar pagos mediante códigos QR y transferencias
El Banco de México (Banxico) tendrá un papel relevante en la implementación del nuevo marco legal.
El artículo 19 establece diversas facultades que podrá ejercer para incentivar el uso de pagos digitales.
Entre ellas se encuentra la posibilidad de regular los niveles de operación de las cuentas de depósito a la vista, con la finalidad de generar alternativas que respondan a las necesidades de la población.
También podrá implementar programas informáticos que faciliten las transferencias electrónicas de fondos.
Otra disposición relevante permite que Banxico emita reglas para homologar la experiencia de uso de las aplicaciones de servicios financieros.
En materia de pagos mediante códigos QR, la ley contempla que Banxico y la Comisión Nacional Bancaria y de Valores (CNBV) puedan emitir disposiciones para que las entidades que prestan servicios de recepción de pagos mediante terminales punto de venta permitan también recibir pagos con códigos QR compatibles.
Esto podría ampliar las alternativas de cobro para los establecimientos que actualmente utilizan terminales bancarias.
No obstante, las características técnicas, condiciones de implementación y obligaciones específicas dependerán de las disposiciones regulatorias correspondientes.
La legislación no establece directamente que todos los comercios deban utilizar un sistema QR determinado desde su entrada en vigor.
CURP Digital facilitará la contratación de servicios financieros
La ley también incorpora mecanismos de identificación digital para facilitar el acceso a servicios financieros.
El artículo 5 establece que la CURP Digital será aceptada como mecanismo de confianza para la contratación digital de servicios financieros, conforme a las disposiciones que emitan las autoridades competentes.
Sin embargo, su utilización no será la única alternativa de identificación.
El artículo 6 reconoce que las personas usuarias podrán elegir entre la CURP Digital y otros mecanismos de identificación oficial.
Esta disposición busca facilitar los procedimientos de contratación financiera mediante herramientas electrónicas.
El objetivo es que los usuarios puedan acceder a determinados servicios sin depender exclusivamente de procesos documentales presenciales.
La implementación deberá sujetarse a las reglas aplicables a las instituciones financieras y a los mecanismos de identificación autorizados.
Expediente Digital Ciudadano tendrá validez jurídica para contratar servicios
Otro elemento de la legislación es el Expediente Digital Ciudadano, contemplado en los artículos 7, 8 y 9.
Este mecanismo permitirá utilizar documentos e información digital para la contratación y acceso a servicios financieros, cuando así lo soliciten las personas usuarias.
La ley también contempla la posibilidad de consultar y transferir la información contenida en el expediente para realizar estos procedimientos.
Además, establece que los documentos digitales tendrán los mismos efectos jurídicos que los documentos físicos emitidos conforme a la legislación vigente.
Para las instituciones financieras, esto puede facilitar la integración de expedientes y los procedimientos de contratación digital.
Para los usuarios, representa una alternativa para reducir la necesidad de presentar repetidamente documentación física.
Sin embargo, la utilización de estos mecanismos deberá realizarse conforme a las disposiciones aplicables y a las condiciones establecidas por las autoridades competentes.
¿Cómo afectará la Ley de Economía Digital a comercios y empresas?
La implementación de la nueva legislación puede modificar gradualmente la manera en que determinadas empresas y establecimientos reciben pagos.
El impacto dependerá del sector económico al que pertenezcan y de las disposiciones que publique Hacienda.
En las actividades donde se establezca la aceptación exclusiva de medios digitales, los proveedores deberán adaptarse a las condiciones de operación correspondientes.
Esto podría implicar inversiones en infraestructura, contratación de servicios financieros y adecuaciones en los procedimientos de cobro.
Entre los principales cambios potenciales se encuentran:
- Digitalización de cobros: incorporación de transferencias, tarjetas, códigos QR u otros mecanismos autorizados.
- Infraestructura tecnológica: disponibilidad de dispositivos, aplicaciones o sistemas para procesar pagos.
- Administración financiera: conciliación de ingresos recibidos mediante plataformas y cuentas bancarias.
- Seguridad operativa: implementación de controles para proteger las transacciones.
- Continuidad del servicio: establecimiento de procedimientos ante fallas tecnológicas.
- Capacitación: preparación del personal para utilizar los nuevos sistemas de cobro.
Para los pequeños negocios, la adaptación podría representar un desafío cuando existen limitaciones de conectividad, acceso a servicios bancarios o recursos para incorporar nuevas tecnologías.
Por ello, las condiciones y plazos de transición serán determinantes para evaluar el impacto real de la legislación.
¿La nueva ley permitirá al SAT tener mayor control sobre las operaciones?
La expansión de los pagos digitales puede tener implicaciones sobre la trazabilidad de las transacciones económicas, debido a que estos mecanismos generan registros electrónicos.
A diferencia de muchas operaciones realizadas en efectivo, los pagos mediante cuentas y sistemas financieros pueden dejar información sobre montos, fechas y movimientos.
Desde una perspectiva fiscal, una mayor utilización de medios electrónicos podría facilitar la documentación y conciliación de operaciones.
Sin embargo, la Ley de Economía Digital no establece expresamente nuevas facultades de fiscalización para el Servicio de Administración Tributaria (SAT) ni dispone que todas las transacciones digitales deban reportarse automáticamente a esa autoridad.
Tampoco modifica por sí misma las obligaciones de emisión de comprobantes fiscales.
Cualquier acceso de las autoridades tributarias a información financiera deberá sujetarse al marco legal aplicable.
Por tanto, aunque la digitalización puede contribuir a una mayor trazabilidad económica, no debe confundirse con la creación automática de nuevas facultades de vigilancia fiscal.
Inclusión financiera será uno de los principales desafíos
La sustitución gradual del efectivo también plantea retos relacionados con el acceso a servicios financieros.
Una parte de la población puede enfrentar dificultades para utilizar pagos digitales debido a factores como la conectividad, la disponibilidad de dispositivos o el acceso a cuentas bancarias.
Por ello, el artículo 17 establece que las autoridades deberán contribuir al cumplimiento de la Política Nacional de Inclusión Financiera.
Asimismo, el artículo 18 contempla acciones relacionadas con conectividad para facilitar el acceso a los medios de pago electrónicos.
Las entidades financieras deberán promover productos y servicios para diferentes sectores de la población y facilitar el acceso a instrumentos financieros digitales.
El éxito de la transición dependerá de que los nuevos mecanismos sean accesibles, seguros y funcionales para usuarios y establecimientos.
También será relevante que las autoridades contemplen las necesidades de las personas que actualmente dependen del efectivo para realizar sus operaciones cotidianas.
México abre la puerta a una economía con menor dependencia del efectivo
La publicación de la Ley de Economía Digital para Pagos Digitales y Electrónicos representa un cambio en la política de adopción de medios de pago en México.
Su principal novedad es que permite pasar de la promoción general de pagos electrónicos a la posibilidad de establecer su aceptación exclusiva en sectores estratégicos y actividades relevantes.
La SHCP tendrá la responsabilidad de determinar dónde podrán aplicarse estas restricciones, mientras que las autoridades competentes deberán definir las condiciones de implementación y los plazos de transición.
Para las empresas, esto implica prepararse ante posibles cambios en los mecanismos de cobro y en la infraestructura financiera necesaria para operar.
Para los consumidores, representa una ampliación potencial de las alternativas digitales, aunque también plantea interrogantes sobre accesibilidad y continuidad de los servicios.
La legislación no elimina el efectivo en todo México, pero establece un mecanismo para sustituirlo gradualmente en determinados sectores económicos.
El alcance real de esta transformación comenzará a definirse cuando Hacienda publique las primeras actividades sujetas a esquemas de pago exclusivamente digitales.
A partir de esas determinaciones será posible evaluar qué operaciones dejarán de aceptar efectivo, bajo qué condiciones y en qué plazos se realizará la transición.