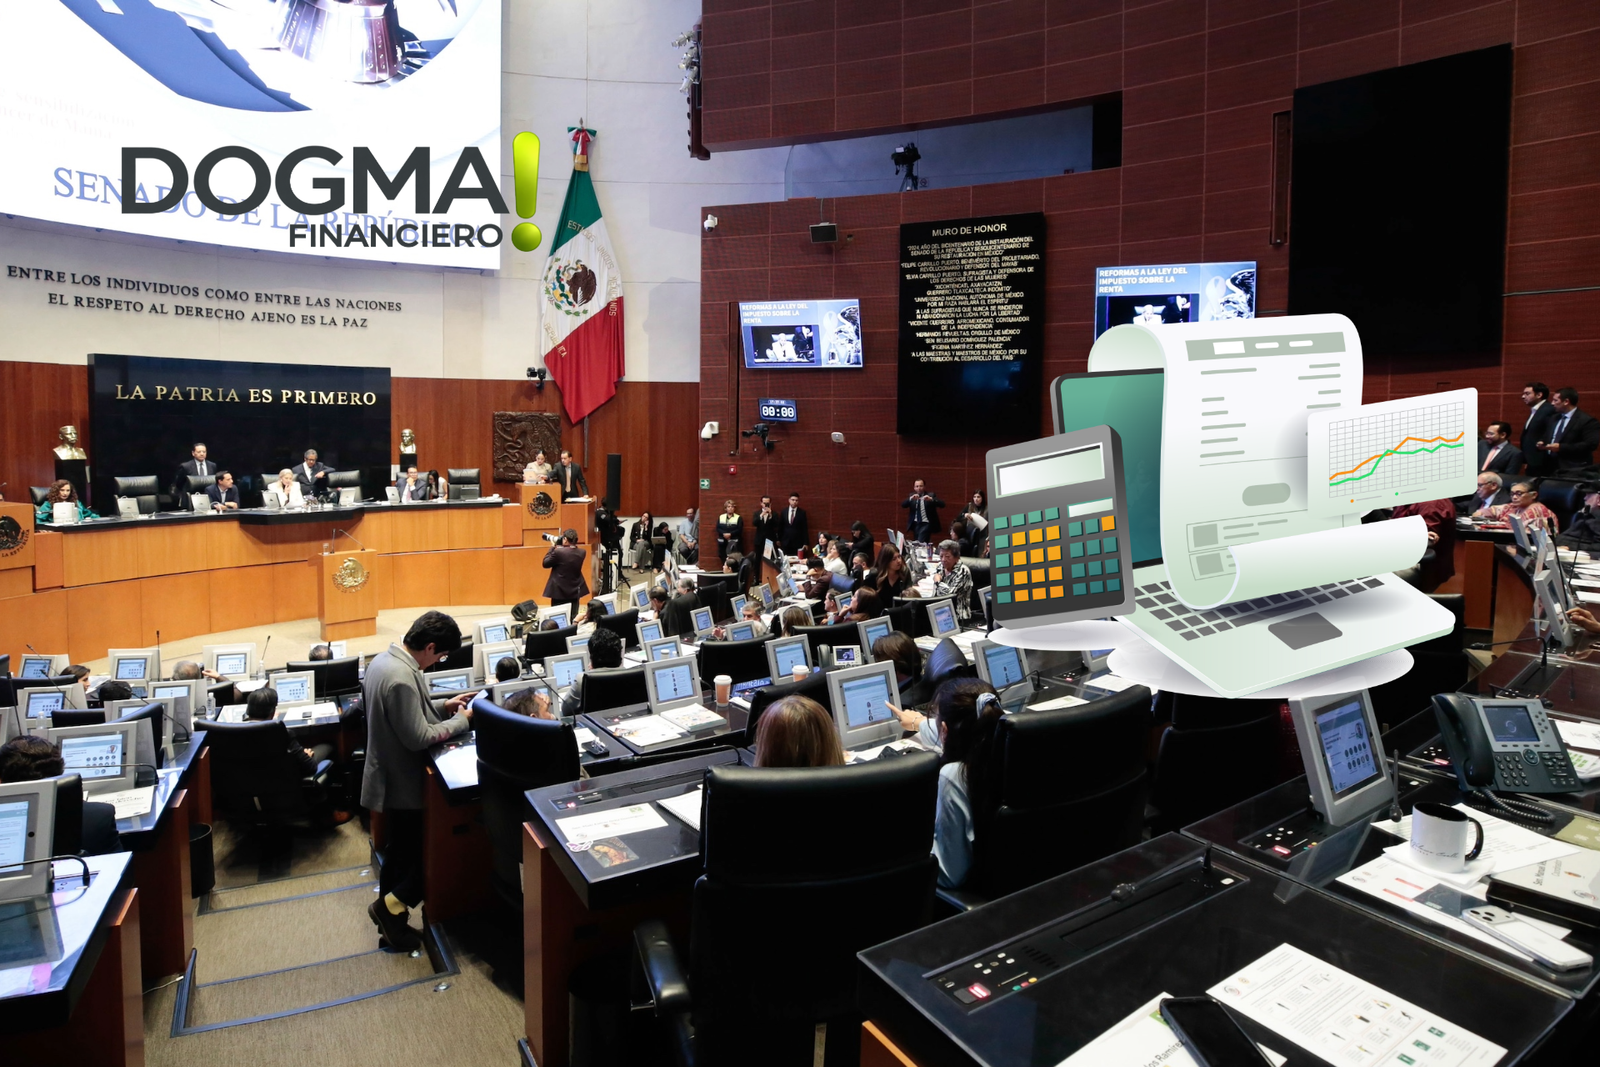
El Senado de la República aprobó modificaciones a la Ley del Impuesto sobre la Renta (ISR) que buscan combatir la evasión y elusión fiscal mediante nuevos controles a las deducciones autorizadas y pérdidas fiscales de determinadas empresas. La reforma también contempla ampliar los beneficios del Régimen Simplificado de Confianza (RESICO), elevar el límite de ingresos para personas morales de 35 a 50 millones de pesos anuales y establecer condiciones fiscales especiales para actividades productivas.
El dictamen fue aprobado en lo general con 78 votos a favor y 34 en contra, mientras que en lo particular obtuvo 77 votos favorables y 34 en contra, después de incorporar una modificación al artículo 78-E para proteger las condiciones de operación de empresas automotrices y del sector de combustibles.
Debido a los cambios realizados por el Senado, el proyecto fue devuelto a la Cámara de Diputados para continuar con el procedimiento legislativo.
La iniciativa busca fortalecer la recaudación sin crear nuevos impuestos ni incrementar las tasas existentes, mediante restricciones a determinados mecanismos que pueden reducir la base gravable del ISR.
Reforma al ISR busca limitar deducciones y pérdidas fiscales de empresas
Uno de los principales cambios de la reforma consiste en establecer un mecanismo de control de las deducciones autorizadas y pérdidas fiscales para determinadas personas morales.
La medida busca fijar límites y condiciones para aplicar conceptos que, bajo determinados supuestos, pueden reducir considerablemente la base sobre la cual se calcula el Impuesto sobre la Renta.
Las deducciones autorizadas permiten disminuir de los ingresos acumulables determinados gastos y conceptos reconocidos por la legislación fiscal. Por su parte, las pérdidas fiscales pueden utilizarse conforme a las reglas aplicables para reducir la utilidad fiscal de ejercicios posteriores.
Ambos mecanismos forman parte del sistema tributario, aunque el proyecto busca establecer controles adicionales sobre su aplicación en los supuestos contemplados por la reforma.
La propuesta también forma parte de una estrategia orientada a combatir prácticas de elusión, evasión, contrabando, subvaluación y facturación falsa.
SAT: 60.1% de empresas con ingresos positivos no pagó ISR
Durante la discusión legislativa se presentaron cifras del Servicio de Administración Tributaria (SAT) relacionadas con el pago del ISR por parte de las empresas.
De acuerdo con los datos expuestos, de 737 mil empresas que declararon ISR, 524 mil reportaron ingresos positivos.
Dentro de este último grupo, el SAT identificó que 60.1% no realizó pagos del impuesto, situación que el proyecto relaciona con la declaración de pérdidas fiscales.
Empresas y pago del ISR
| Indicador | Cifra reportada |
|---|---|
| Empresas que declararon ISR | 737,000 |
| Empresas que reportaron ingresos positivos | 524,000 |
| Proporción que no pagó ISR dentro del grupo con ingresos positivos | 60.1% |
| Empresas sin pago de ISR, según el comunicado | 318,000 |
Fuente: Datos del SAT citados durante la discusión legislativa en el Senado.
Las cifras fueron utilizadas como argumento para impulsar controles sobre las deducciones y pérdidas fiscales.
La distinción entre ingresos positivos y utilidad fiscal es relevante, ya que una empresa puede registrar ingresos y, al mismo tiempo, presentar gastos, deducciones o pérdidas que modifiquen el resultado sobre el cual se determina el impuesto.
Por ello, el planteamiento legislativo se concentra en revisar las condiciones bajo las cuales determinados contribuyentes pueden disminuir su base gravable.
RESICO 2027: personas morales podrían tributar con ingresos de hasta 50 millones de pesos
Otro de los cambios relevantes es la ampliación de los beneficios del Régimen Simplificado de Confianza (RESICO).
Para las personas morales, la reforma propone elevar el límite de ingresos anuales para tributar bajo este régimen de 35 millones a 50 millones de pesos.
El incremento sería de 15 millones de pesos, equivalente a un aumento de aproximadamente 42.9% respecto del límite señalado en el proyecto.
Esta modificación permitiría ampliar el universo de empresas que podrían acceder al régimen, siempre que cumplan con las condiciones y requisitos correspondientes.
Cambios propuestos al RESICO
| Concepto | Límite actual señalado | Límite propuesto |
|---|---|---|
| Ingresos anuales para personas morales | 35 millones de pesos | 50 millones de pesos |
| Incremento del límite | — | 15 millones de pesos |
La ampliación del umbral permitiría que empresas con mayores niveles de facturación pudieran evaluar su incorporación o permanencia en el régimen.
El RESICO está orientado a facilitar el cumplimiento de obligaciones tributarias bajo condiciones específicas, por lo que la modificación del límite de ingresos podría resultar relevante para pequeñas y medianas empresas en crecimiento.
Personas físicas en RESICO pagarían 125 mil pesos de ISR con ingresos de hasta 5 millones
La reforma también plantea beneficios para personas físicas que tributan en el Régimen Simplificado de Confianza.
De acuerdo con el proyecto aprobado por el Senado, las personas físicas con ingresos anuales de hasta 5 millones de pesos pagarían 125 mil pesos por concepto de ISR.
La cifra de 125 mil pesos equivale al 2.5% de un ingreso anual de 5 millones de pesos.
Este planteamiento forma parte de las modificaciones propuestas para ampliar los beneficios del régimen y establecer condiciones de tributación para contribuyentes con actividades económicas de menor escala.
La reforma busca que la simplificación fiscal se mantenga como una alternativa para personas físicas y morales, mientras se fortalecen los mecanismos de cumplimiento.
Sector agropecuario tendría mayor límite de ingresos exentos del ISR
Las modificaciones también contemplan beneficios para contribuyentes dedicados exclusivamente a actividades agrícolas, ganaderas, silvícolas y pesqueras.
El proyecto propone elevar de 900 mil a un millón de pesos el límite de ingresos que puede quedar exento del Impuesto sobre la Renta.
El ajuste representa un incremento de 100 mil pesos, equivalente a aproximadamente 11.1%.
Cambio propuesto para actividades del sector primario
| Concepto | Límite señalado | Propuesta |
|---|---|---|
| Ingresos exentos del ISR | 900,000 pesos | 1,000,000 de pesos |
| Incremento | — | 100,000 pesos |
La medida está dirigida a contribuyentes que realizan exclusivamente las actividades productivas contempladas en el proyecto.
El incremento del límite de exención forma parte de las disposiciones orientadas a establecer un tratamiento fiscal diferenciado para determinados sectores económicos.
Senado modifica artículo 78-E para proteger a la industria automotriz
Durante la discusión en lo particular, el Pleno del Senado aceptó una propuesta presentada por Emmanuel Reyes Carmona, presidente de la Comisión de Economía, para modificar el artículo 78-E.
El cambio busca evitar que los nuevos controles sobre deducciones autorizadas y pérdidas fiscales afecten a determinadas empresas de la industria automotriz y de autopartes.
La modificación establece una excepción para empresas que operan bajo autorización de establecimiento de depósito fiscal para el ensamble y fabricación de vehículos.
De esta manera, no les resultarían aplicables las disposiciones del Capítulo X relacionadas con el mecanismo de control de deducciones y pérdidas fiscales.
Reyes Carmona argumentó que estas empresas ya están sujetas a un régimen aduanero especializado, con autorizaciones, controles y obligaciones particulares.
También señaló que sus operaciones presentan características similares a las de las empresas maquiladoras, que cuentan con una excepción dentro del esquema propuesto.
La modificación busca preservar condiciones de certidumbre para las inversiones vinculadas con la fabricación y ensamble de vehículos en México.
Gasolineras y distribuidores de combustibles también tendrían una excepción
La propuesta aceptada por el Senado también contempla una excepción para contribuyentes que realizan actividades de expendio al público, distribución o comercialización de gasolinas y diésel.
Para acceder a este tratamiento, deberán contar con los permisos correspondientes previstos en la legislación del sector de hidrocarburos.
El senador Emmanuel Reyes Carmona vinculó esta modificación con las medidas orientadas a mantener la estabilidad de los precios de los combustibles.
“Esta medida guarda congruencia con la estrategia para estabilizar el precio de hidrocarburos, renovada en agosto de 2026 como un acuerdo orientado a dar estabilidad a los combustibles esenciales para la movilidad y la economía de las familias mexicanas”.
La excepción busca considerar las condiciones particulares de operación de las empresas que participan en la distribución y comercialización de combustibles.
¿Qué sectores tendrían excepciones al mecanismo de control fiscal?
La modificación al artículo 78-E contempla tratamientos específicos para:
- Industria automotriz: empresas autorizadas para operar establecimientos de depósito fiscal destinados al ensamble y fabricación de vehículos.
- Empresas maquiladoras: sector que ya cuenta con una excepción dentro del esquema referido durante la discusión.
- Distribuidores de combustibles: contribuyentes dedicados a la distribución o comercialización de gasolinas y diésel que cumplan con los permisos correspondientes.
- Estaciones de servicio: establecimientos que realizan expendio al público de gasolinas y diésel bajo las autorizaciones aplicables.
Estas disposiciones buscan diferenciar las condiciones fiscales de sectores sujetos a regímenes especializados.
Reforma al ISR no contempla nuevos impuestos ni aumentos de tasas
El proyecto aprobado por el Senado tiene como uno de sus objetivos fortalecer los ingresos públicos mediante mecanismos de control y cumplimiento tributario.
La reforma plantea combatir la evasión y elusión fiscal sin establecer nuevos impuestos ni incrementar las tasas existentes.
La estrategia legislativa se concentra en limitar determinadas prácticas relacionadas con la disminución de la base gravable, al mismo tiempo que propone ampliar beneficios fiscales para contribuyentes del RESICO y del sector primario.
Entre sus principales medidas destacan:
- Control de deducciones y pérdidas fiscales para determinadas personas morales.
- Ampliación del RESICO para empresas con ingresos anuales de hasta 50 millones de pesos.
- Tratamiento propuesto para personas físicas en RESICO con ingresos anuales de hasta 5 millones de pesos.
- Incremento de ingresos exentos para actividades agrícolas, ganaderas, silvícolas y pesqueras.
- Excepciones fiscales para determinadas empresas automotrices y del sector de combustibles.
Las modificaciones forman parte de una propuesta de fortalecimiento de la recaudación basada en el control de la base gravable y en tratamientos diferenciados para distintos sectores económicos.
¿Qué sigue para la reforma a la Ley del ISR?
Después de su aprobación en lo general y en lo particular, el Senado devolvió el proyecto a la Cámara de Diputados debido a la modificación incorporada al artículo 78-E.
La colegisladora deberá continuar con el procedimiento constitucional correspondiente para resolver los cambios realizados por la Cámara de Senadores.
Una vez concluido el proceso legislativo, las disposiciones aprobadas deberán seguir el trámite correspondiente para su promulgación y publicación oficial.
Hasta entonces, los cambios planteados al RESICO, las exenciones y los mecanismos de control fiscal permanecen sujetos a la conclusión del proceso legislativo.
Reforma al ISR: mayor control fiscal y beneficios para PyMEs
La reforma a la Ley del Impuesto sobre la Renta plantea dos líneas de acción para la política tributaria mexicana: fortalecer los controles sobre las deducciones y pérdidas fiscales de determinadas empresas y ampliar los beneficios para contribuyentes que participan en regímenes simplificados o actividades productivas específicas.
Las cifras presentadas por el SAT colocan el uso de pérdidas fiscales en el centro del debate legislativo, mientras que la ampliación del RESICO busca ofrecer nuevas condiciones de tributación para personas físicas y empresas con mayores niveles de ingresos.
La incorporación de excepciones para la industria automotriz y el sector de combustibles también refleja la necesidad de considerar las características operativas de actividades económicas estratégicas.
El principal desafío será fortalecer la recaudación sin afectar el uso legítimo de las deducciones y pérdidas fiscales ni generar incertidumbre para las inversiones. El alcance de las nuevas disposiciones dependerá de su aprobación definitiva y de las condiciones bajo las cuales se apliquen a los contribuyentes.