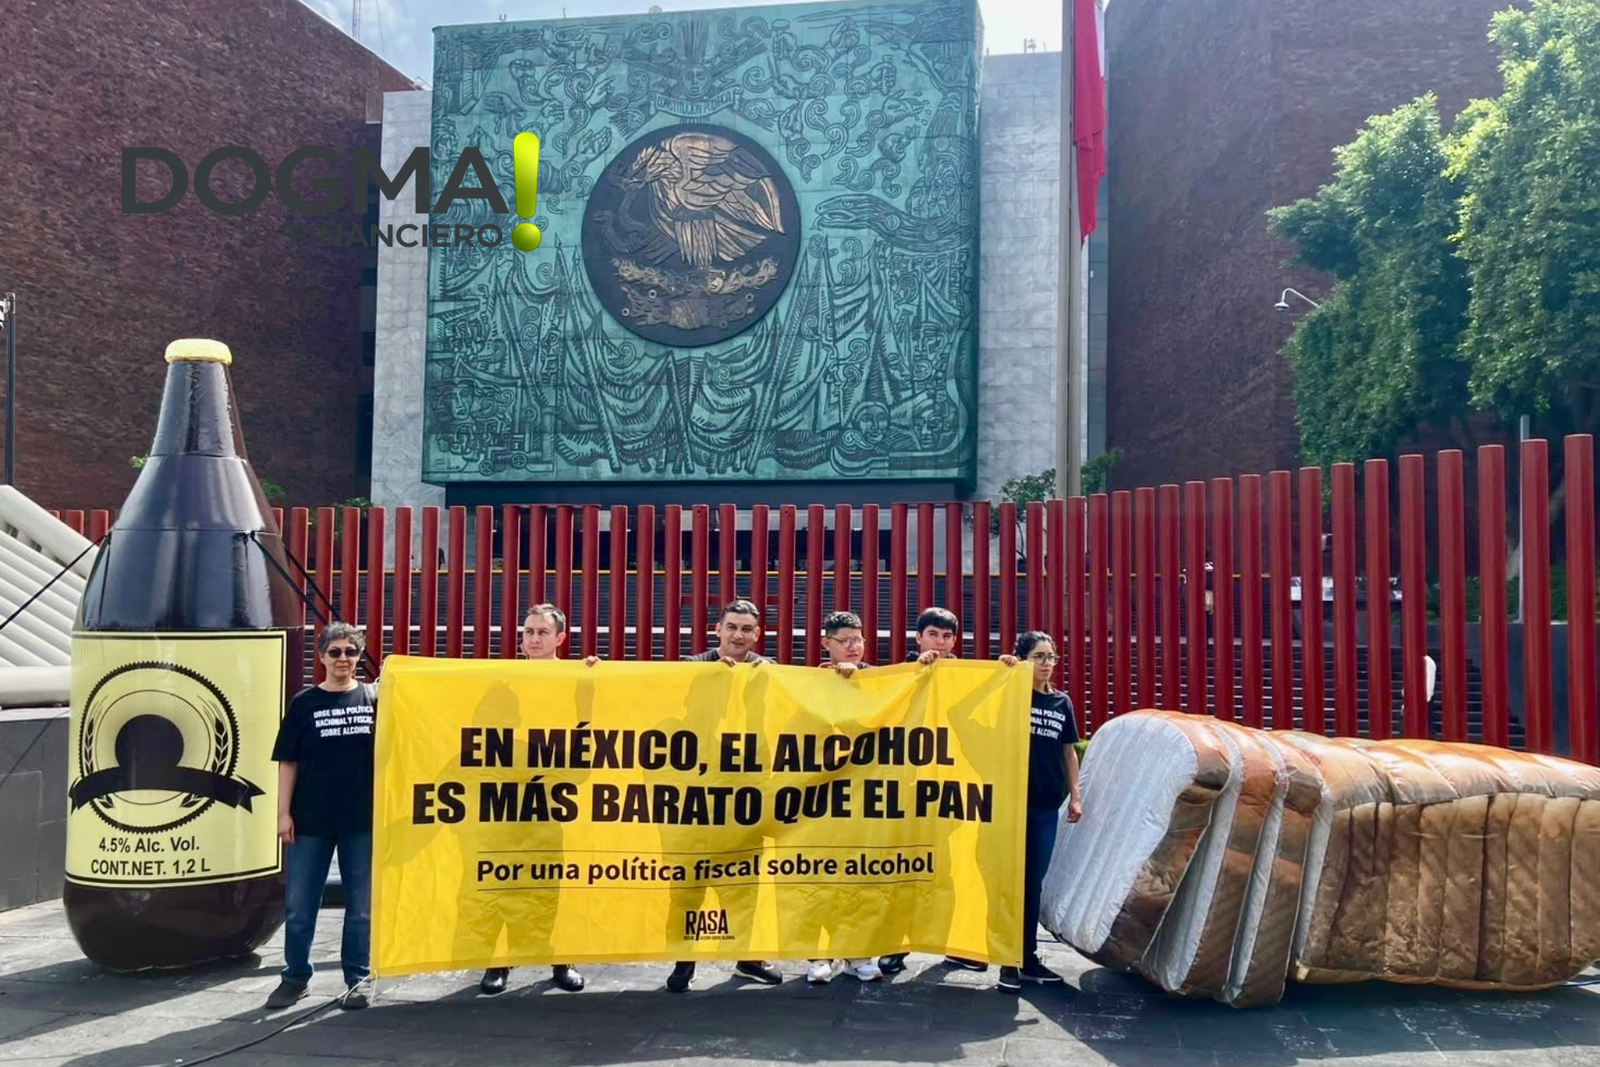
El consumo de alcohol genera costos económicos directos e indirectos superiores a 552 mil millones de pesos anuales en México, mientras organizaciones civiles estiman que una actualización del Impuesto Especial sobre Producción y Servicios (IEPS) podría generar alrededor de 28.4 mil millones de pesos adicionales de recaudación. Sin embargo, el Paquete Económico 2027 presentado por el Ejecutivo federal no incorporó modificaciones al gravamen aplicable a estas bebidas.
La discusión se trasladará ahora a la Cámara de Diputados. Integrantes de la Red de Acción sobre Alcohol (RASA) y otras organizaciones solicitaron a legisladores modificar la propuesta durante el análisis de la Ley de Ingresos 2027, bajo el argumento de que actualizar un impuesto existente no equivaldría a crear un nuevo gravamen.
IEPS al alcohol mantiene sus tasas desde 2014
Uno de los principales argumentos de las organizaciones es el tiempo transcurrido desde la última modificación de las tasas.
Actualmente, el IEPS para bebidas alcohólicas establece tasas de 26.5%, 30% y 53%, dependiendo de la graduación alcohólica.
Según RASA, estas tasas permanecen sin modificaciones desde 2014.
El esquema vigente grava el precio del producto y no directamente la cantidad de alcohol puro que contiene, una estructura que las organizaciones proponen modificar.
La petición consiste en incorporar una cuota específica por litro de alcohol puro, diferenciada por tipo de bebida y con actualizaciones anuales conforme a la inflación.
LEE: Presupuesto 2027 genera debate digital: 58% de la conversación cuestiona gasto y fiscalización
¿Cuánto podría recaudar México con un mayor impuesto al alcohol?
Las organizaciones estiman que una actualización del IEPS podría aportar aproximadamente 28.4 mil millones de pesos adicionales.
La cifra se presenta frente a otra estimación: los costos económicos directos e indirectos relacionados con enfermedades causadas por el consumo de alcohol superarían los 552 mil millones de pesos cada año.
Bajo estas estimaciones, la recaudación adicional propuesta equivaldría aproximadamente a 5.1% de los costos económicos anuales atribuidos al consumo.
El segundo comunicado señala además que para 2027 se pronostica una menor recaudación por el IEPS aplicable a bebidas alcohólicas respecto de 2026, aunque el documento no proporciona las cifras específicas de esa proyección.
Carlos Guerrero, Economista de la Salud Senior de Economics for Health-Johns Hopkins University, sostuvo que los impuestos aplicados a estas bebidas en México se encuentran entre los más bajos a nivel internacional y relacionó esta condición con su asequibilidad.
Una caguama puede costar menos que un pan de caja
Para ejemplificar esa diferencia, RASA comparó precios de productos disponibles en tiendas de conveniencia.
De acuerdo con los cálculos presentados por la organización:
- Pan de caja chico: $48 en promedio.
- Cerveza de un litro o “caguama”: $35.
- “Pachita” de destilado: $29.
Las cifras fueron utilizadas durante una protesta realizada frente al Congreso de la Unión para argumentar que algunas bebidas alcohólicas presentan precios menores a productos alimenticios de consumo cotidiano.
RASA también sostiene que las bebidas alcohólicas disponibles en México se encuentran entre las más baratas de América Latina y que sus precios no han aumentado en términos reales durante la última década, citando información del Centro de Investigación Económica y Presupuestaria (CIEP) y otras referencias incorporadas en su comunicado.
Organizaciones buscan cambiar la manera de cobrar el IEPS
La propuesta no se limita a incrementar las tasas actuales.
Las organizaciones plantean modificar la estructura para que el gravamen esté relacionado con la cantidad de alcohol puro contenida en cada producto.
Su planteamiento contempla:
- Establecer una cuota por litro de alcohol puro.
- Diferenciar el gravamen dependiendo del tipo de bebida.
- Establecer una actualización anual conforme a la inflación.
- Incrementar el precio para reducir la asequibilidad.
- Destinar recursos recaudados a prevención y tratamiento.
Adrián Martínez Florean, director de Fundación Renacimiento e integrante del Comité Técnico Interinstitucional sobre Alcohol, sostuvo que los recursos adicionales deberían dirigirse a programas de tratamiento y prevención.
Las organizaciones respaldan su posición con recomendaciones de organismos internacionales y estudios sobre la relación entre impuestos, precios y consumo.
Dos de cada tres mexicanos apoyarían aumentar estos impuestos
RASA cita un estudio publicado en 2026 en Salud Pública de México según el cual dos de cada tres mexicanos apoyarían incrementar los impuestos a las bebidas alcohólicas.
También refiere un metaanálisis de 112 estudios que encontró una relación consistente entre mayores precios o impuestos y un menor consumo.
En sus comunicados, las organizaciones citan recomendaciones de la Organización Mundial de la Salud, Organización Panamericana de la Salud, Banco Mundial y OCDE que consideran la política tributaria entre las herramientas utilizadas para reducir el consumo nocivo de alcohol.
“No se trata solamente de recaudar más; se trata de hacer menos accesible un producto que causa daños y utilizar la política fiscal como una herramienta de prevención”, afirmó Alonso Robledo, vocero de RASA.
La discusión fiscal continúa en el Congreso
El hecho de que el Ejecutivo no haya incorporado una modificación al IEPS del alcohol en su propuesta no cierra la discusión. Las organizaciones buscan que la Cámara de Diputados incorpore cambios durante el análisis de la Ley de Ingresos 2027. El debate enfrentará al menos tres variables: cuánto podría recaudar una reforma, qué impacto tendría sobre precios y consumo y cómo debería estructurarse el impuesto. Los 28.4 mil millones de pesos adicionales estimados por las organizaciones representan una fracción de los 552 mil millones que atribuyen anualmente a los costos económicos relacionados con el alcohol, pero colocan nuevamente a los llamados impuestos saludables dentro de la discusión sobre ingresos públicos para 2027.