La Asociación de Bancos de México (ABM) estima que el crédito bancario al sector privado crecerá 6.7% real al cierre de 2026, una expansión más de cuatro veces superior al crecimiento previsto para la economía mexicana, de 1.5%. El sector financiero mantiene su apuesta por ampliar el financiamiento a empresas, familias e infraestructura, mientras impulsa una estrategia nacional para acelerar la adopción de pagos digitales.
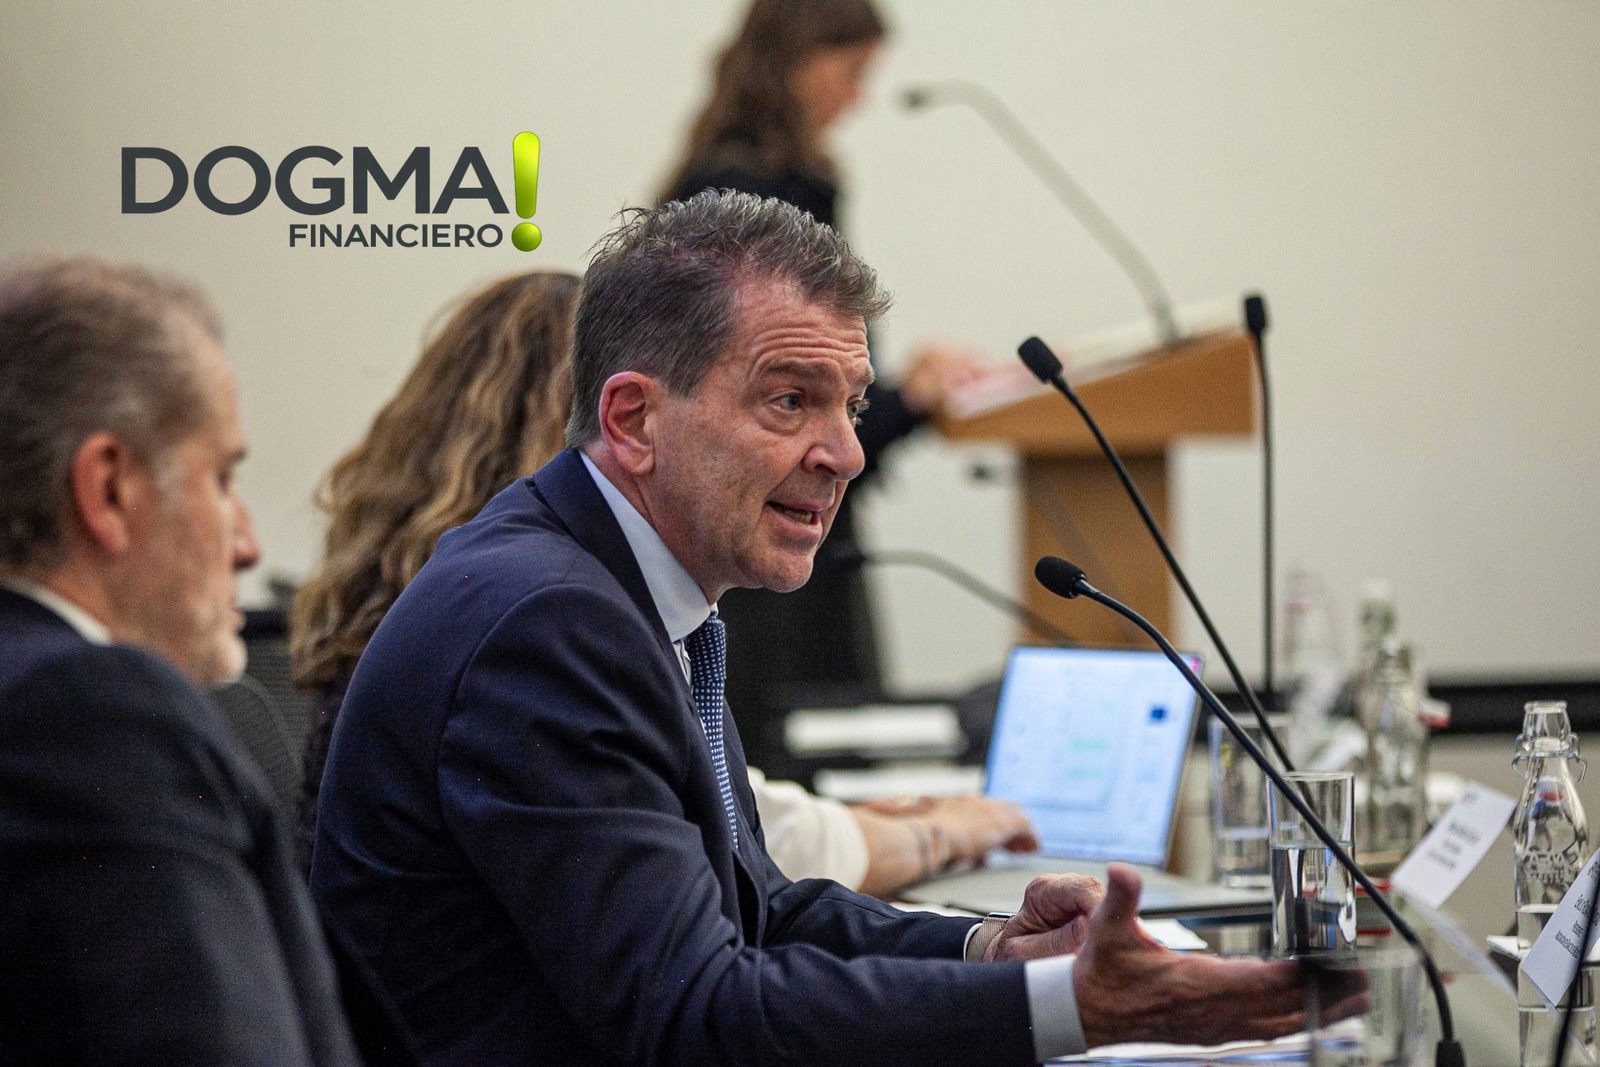
Durante su conferencia de prensa del 28 de octubre, Emilio Romano, presidente de la ABM, informó que la cartera de crédito al sector privado alcanzó un máximo histórico de 7.7 billones de pesos en agosto, con un crecimiento anual de 9.3% nominal y 5.8% real.
La banca también identificó una oportunidad de financiamiento de hasta 1.1 billones de pesos para proyectos de infraestructura, como parte de los objetivos del Plan México, y reportó avances en la ampliación del crédito a micro, pequeñas y medianas empresas (MiPyMEs).
El desempeño del sector ocurre en un entorno de crecimiento económico moderado, con una expectativa de expansión del PIB de 1.5% para 2026 y una tasa de referencia del Banco de México proyectada en 6.5% al cierre del año.
Crédito bancario alcanza 7.7 billones de pesos en México
Al cierre de agosto de 2026, la cartera de crédito al sector privado se ubicó en 7 billones 696 mil millones de pesos, de acuerdo con información de la Comisión Nacional Bancaria y de Valores (CNBV) presentada por la ABM.
El financiamiento empresarial concentra la mayor proporción de los recursos, seguido del crédito al consumo y la vivienda.
| Segmento | Cartera a agosto de 2026 | Crecimiento real anual |
|---|---|---|
| Empresas | 4.085 billones de pesos | 5.8% |
| Consumo | 2.054 billones de pesos | 9.1% |
| Vivienda | 1.557 billones de pesos | 1.8% |
| Total del sector privado | 7.696 billones de pesos | 5.8% |
El crédito al consumo registró el mayor dinamismo, con una expansión real de 9.1%, mientras que el financiamiento empresarial avanzó 5.8%.
La banca proyecta que el crédito total al sector privado acelerará su crecimiento real hasta 6.7% al cierre del año, frente al 4% registrado al término de 2025.
En contraste, la expectativa de crecimiento económico para México se sitúa en 1.5%, lo que refleja una expansión del financiamiento superior al ritmo de la actividad productiva.
LEE: ¿Qué hacer este fin de semana 30, 31 de octubre y 1 de noviembre en CDMX?
Tarjetas de crédito aumentan en 19 millones durante un año
El crecimiento del financiamiento también se refleja en el mercado de tarjetas de crédito.
Según la ABM, el número de créditos de tarjetas pasó de 35 millones a 54 millones entre 2025 y agosto de 2026, un incremento de 19 millones.
La asociación precisó que aproximadamente 30 millones de mexicanos cuentan con una tarjeta de crédito bancaria, por lo que el número de créditos no equivale al de personas acreditadas.
En este segmento, el índice de morosidad se ubicó en 3.7%, mientras que el financiamiento al consumo no revolvente registró 36 millones de créditos y una morosidad de 3.1%.
Plan México: 28 mil MiPyMEs adicionales obtienen financiamiento
Uno de los objetivos del sector bancario es ampliar el acceso al crédito entre las micro, pequeñas y medianas empresas.
La ABM reportó que 28 mil MiPyMEs adicionales accedieron a financiamiento, con recursos superiores a 53 mil millones de pesos, lo que representa un incremento de 11% en el número de nuevas empresas financiadas.
La proporción de MiPyMEs con acceso al financiamiento pasó de 24.6%, al momento de la firma del acuerdo correspondiente, a 28.3% en agosto de 2026.
La meta es alcanzar una cobertura de 30% en 2030.
Otro avance se registra en el costo del financiamiento. La tasa de interés de los nuevos créditos para MiPyMEs descendió de 14% a 12.4%, una reducción de 160 puntos base desde la firma del acuerdo.
La cartera de financiamiento a este segmento alcanzó 557 mil millones de pesos, con un crecimiento anual de 7.2%.
Banca comercial y Nafin-Bancomext colocan 30 mil 200 millones de pesos
Durante el primer año de los programas de financiamiento vinculados al Plan México, la banca comercial y Nafin-Bancomext reportaron una colocación conjunta de 30 mil 200 millones de pesos en créditos para MiPyMEs.
Los recursos se distribuyeron de la siguiente manera:
- 24 mil 400 millones de pesos para sectores estratégicos y turismo.
- 4 mil 700 millones de pesos para mujeres empresarias.
- Mil 100 millones de pesos para empresas que obtuvieron financiamiento por primera vez.
Los programas también contemplan nuevos esquemas para microempresas y mecanismos que permitan incorporar más negocios a las cadenas de valor.
Infraestructura abre oportunidad de crédito por 1.1 billones de pesos
La ABM identificó en el desarrollo de infraestructura una de las principales oportunidades para incrementar la colocación de crédito durante los próximos años.
El plan de inversión contempla una meta de 5.6 billones de pesos en infraestructura, de los cuales la banca estima una oportunidad potencial de financiamiento de hasta 1.1 billones de pesos.
La asociación señaló que aproximadamente 50% de la meta de inversión ya se encuentra en construcción.
Entre los proyectos que avanzan en su estructuración financiera destaca una iniciativa del sector energético con capacidad de 8 GWh, asociada a infraestructura de almacenamiento de energía.
El sector energético representa más de la mitad del Plan de Inversión en Infraestructura para el Desarrollo con Bienestar.
La participación bancaria dependerá de la maduración de los proyectos y de las condiciones para su financiamiento.
La banca busca elevar el crédito a 45% del PIB en 2030
La ABM estableció como objetivo incrementar la relación entre crédito y producto interno bruto de 39% en 2026 a 45% en 2030.
Para alcanzar esa meta, el organismo considera necesario mantener un crecimiento económico anual de al menos 2% durante los próximos cuatro años, además de fortalecer la inversión y ampliar el número de empresas que pueden acceder al sistema financiero.
Entre las prioridades identificadas por el sector destacan:
- Impulsar la formalización empresarial para ampliar la base de negocios elegibles para crédito.
- Fortalecer la certeza jurídica para incentivar la inversión privada.
- Incrementar la inversión pública y privada de 21.7% a 26.1% del PIB.
- Acelerar proyectos de infraestructura con capacidad de atraer financiamiento bancario.
- Ampliar el acceso al crédito para MiPyMEs y nuevos acreditados.
Estas condiciones forman parte de la agenda de colaboración entre la banca y las autoridades para los próximos años.
Morosidad de 2.5% y capitalización de 20.77% respaldan al sistema bancario
El crecimiento del crédito se presenta en un contexto de indicadores de solvencia que la ABM considera favorables.
El índice de morosidad del crédito al sector privado se ubicó en 2.5% en agosto, mientras que las reservas crediticias cubren aproximadamente 1.5 veces la cartera vencida.
En cuanto a la solidez del sistema, el índice de capitalización alcanzó 20.77%, prácticamente el doble del mínimo regulatorio de referencia de 10.5%.
El coeficiente de cobertura de liquidez se ubicó en 261%, por encima del requerimiento mínimo de 100%.
| Indicador bancario | Nivel reportado |
|---|---|
| Morosidad del crédito al sector privado | 2.5% |
| Índice de capitalización | 20.77% |
| Mínimo regulatorio de capitalización de referencia | 10.5% |
| Coeficiente de cobertura de liquidez | 261% |
| Cobertura de reservas sobre cartera vencida | Aproximadamente 1.5 veces |
Los indicadores de capitalización y liquidez reflejan la capacidad del sistema bancario para respaldar sus operaciones y absorber riesgos financieros.
En materia de prevención de delitos financieros, la ABM también anunció avances en un mecanismo de intercambio de información en tiempo real entre instituciones bancarias para detectar posibles operaciones relacionadas con lavado de dinero y fraude.
En su primera etapa participan bancos que representan 33% de las cuentas de captación activas de la banca múltiple.
México Paga Digital: la apuesta para reducir el uso del efectivo
La digitalización de los servicios financieros constituye otro de los ejes estratégicos de la banca mexicana.
Durante la conferencia, Emilio Romano presentó los avances de México Paga Digital, una iniciativa desarrollada en coordinación con autoridades financieras y representantes del sector privado para facilitar los pagos electrónicos.
El proyecto busca ampliar la aceptación de medios digitales entre pequeños comercios, simplificar las transferencias y fortalecer la inclusión financiera.
“México cuenta con infraestructura y soluciones para pagar y cobrar digitalmente; el reto es hacer que los ciudadanos realicen transacciones más ágiles y sencillas”, señaló Romano.
La estrategia contempla mejorar la experiencia de los usuarios, promover herramientas de cobro y desarrollar mecanismos de contratación bancaria más accesibles.
Bancos con 78% de los depósitos avanzan en Cuenta Fácil
Uno de los componentes de México Paga Digital es Cuenta Fácil (N2 Bis), un esquema orientado a facilitar el acceso a servicios financieros.
La ABM informó que 19 bancos, que concentran 78% de los depósitos del sistema, confirmaron el desarrollo de esta solución.
En paralelo, las instituciones trabajan en mejoras para CoDi y SPEI Fácil.
Para 2026 se contempla que 14 bancos publiquen una guía de usuario y cinco desarrollen un código QR simplificado.
El proyecto estará acompañado de una campaña nacional denominada “Más efectivo que el efectivo”, orientada a superar tres barreras para la adopción de pagos electrónicos: la desconfianza, el desconocimiento y la costumbre de utilizar dinero en efectivo.
ABM respalda Ley de Economía Digital y pide certeza regulatoria
La Asociación de Bancos de México también expresó su respaldo a la Ley de Economía Digital para Pagos Digitales y Electrónicos, recientemente aprobada por el Congreso de la Unión, según el comunicado del organismo.
La banca considera que esta legislación puede favorecer la adopción de medios electrónicos, siempre que su regulación secundaria establezca condiciones claras para las instituciones y los usuarios.
Entre las propuestas del sector destacan la definición de competencias regulatorias, la certeza sobre la validez de los pagos, el uso confiable de la CURP digital y una implementación gradual.
La ABM también busca que los medios electrónicos puedan utilizarse con mayor facilidad en trámites gubernamentales y actividades económicas estratégicas.
Mayor crédito y pagos digitales, los desafíos de la banca hacia 2030
La banca mexicana llega al último trimestre de 2026 con una cartera de crédito en máximos históricos, niveles elevados de capitalización y una agenda enfocada en ampliar el financiamiento productivo.
Sin embargo, alcanzar la meta de crédito equivalente a 45% del PIB en 2030 dependerá de factores que van más allá de la capacidad de colocación de los bancos.
La expansión de la inversión, la formalización de empresas y el crecimiento económico serán determinantes para incrementar la demanda de financiamiento y mantener una cartera saludable.
En paralelo, la adopción de pagos digitales podría facilitar la incorporación de pequeños negocios al sistema financiero, generar historiales de transacciones y ampliar sus posibilidades de acceder a productos bancarios.
El desafío para el sector financiero será transformar su solidez y liquidez en financiamiento productivo, particularmente para MiPyMEs e infraestructura, sin comprometer la calidad del crédito ni la estabilidad del sistema.