Llegar a fin de mes sin dinero, recurrir a préstamos para cubrir imprevistos o desconocer en qué se gastó el sueldo son situaciones que pueden afectar las finanzas personales. Aunque los ingresos determinan buena parte de la capacidad económica de una persona, la manera en que se administran también influye en la posibilidad de ahorrar y evitar deudas.
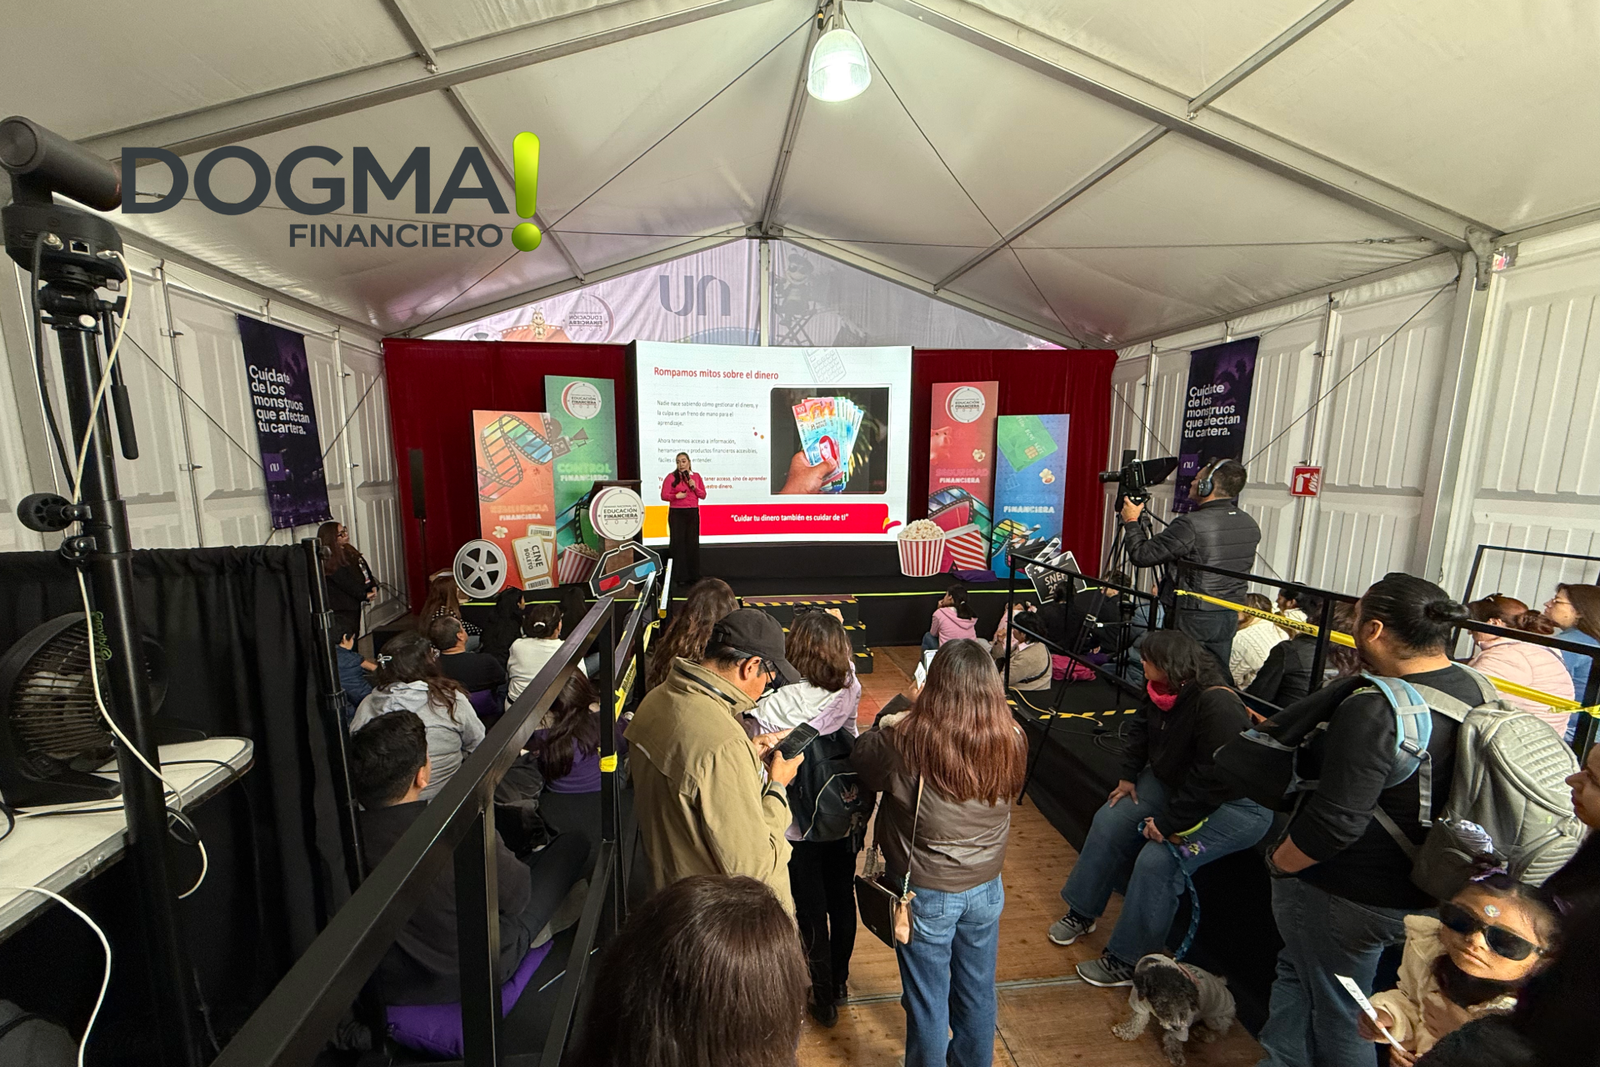
Durante la Semana Nacional de Educación Financiera (SNEF) 2026, Compartamos Banco presentó cinco recomendaciones para mejorar la administración del dinero, organizar los gastos y prepararse para emergencias económicas.
Ayslyn Bolañoz, gerente de Educación Financiera de Compartamos Banco, explicó que mantener el control de las finanzas no necesariamente implica realizar grandes cambios, sino identificar las necesidades prioritarias, establecer objetivos y tomar decisiones de consumo acordes con los ingresos disponibles.
Entre las recomendaciones destacan la elaboración de un presupuesto, la creación de un fondo de emergencia, la revisión de productos financieros y la planeación antes de contratar un crédito.
La especialista también señaló que la educación financiera debe considerar las condiciones económicas de cada persona, debido a que no todos los hogares cuentan con el mismo margen para ahorrar.
¿Por qué el dinero se termina antes de llegar a fin de mes?
Los gastos cotidianos pueden absorber una parte importante de los ingresos de una familia. La despensa, el transporte, los servicios del hogar y otros compromisos representan desembolsos que deben cubrirse de manera recurrente.
A estas obligaciones se suman las compras no planeadas y los gastos extraordinarios, que pueden modificar el presupuesto mensual.
Cuando no existe un registro de los movimientos financieros, resulta más difícil identificar cuánto dinero se destina a cada necesidad y qué cantidad permanece disponible.
De acuerdo con Compartamos Banco, conocer los ingresos y gastos permite detectar oportunidades para mejorar la administración del dinero, especialmente cuando los recursos son limitados.
La institución considera que el bienestar financiero también tiene una relación con la tranquilidad de las personas y su capacidad para tomar decisiones cotidianas.
“Cuidar tu dinero también es cuidar de ti”.
Con esta reflexión, Bolañoz destacó la importancia de desarrollar hábitos que permitan anticipar compromisos y reducir la incertidumbre económica.
Cinco consejos de Compartamos Banco para cuidar tu dinero
Las recomendaciones compartidas durante la Semana Nacional de Educación Financiera 2026 están enfocadas en acciones que pueden adaptarse a diferentes niveles de ingreso.
1. Define para qué utilizarás tu dinero antes de gastarlo
El primer paso consiste en darle un propósito a los ingresos.
Antes de realizar compras, es conveniente identificar cuáles son las obligaciones económicas que deben cubrirse y cuánto dinero se necesita para atenderlas.
Esto incluye gastos como alimentación, vivienda, transporte y servicios básicos.
Una vez identificados los compromisos prioritarios, es posible establecer objetivos adicionales, como ahorrar para una emergencia o adquirir un producto.
Compartamos Banco recomienda definir una meta de ahorro, ya que tener claridad sobre el destino del dinero ayuda a evaluar si una compra es necesaria o puede posponerse.
Por ejemplo, una persona que busca reunir recursos para reparar su automóvil puede destinar una cantidad mensual a ese objetivo.
De esta manera, las decisiones de consumo pueden analizarse considerando su efecto sobre una meta previamente establecida.
La recomendación no consiste en eliminar todos los gastos personales, sino en establecer prioridades de acuerdo con los recursos disponibles.
2. Elabora un presupuesto mensual con la regla 50/30/20
Una de las herramientas más utilizadas para organizar las finanzas personales es el presupuesto.
Este registro permite conocer cuánto dinero ingresa, cuánto se gasta y qué cantidad puede destinarse al ahorro.
Compartamos Banco propone utilizar como referencia la regla 50/30/20, que divide los ingresos en tres categorías:
- 50% para necesidades: alimentación, vivienda, transporte y servicios indispensables.
- 30% para gastos personales: entretenimiento, compras y otros consumos no esenciales.
- 20% para ahorro y objetivos financieros: creación de un fondo de emergencia y otras metas.
Esta distribución funciona como una referencia y debe ajustarse a las condiciones económicas de cada persona.
Ejemplo: ¿cómo distribuir un sueldo de 10 mil pesos?
Si una persona recibe un ingreso mensual de 10 mil pesos, la regla 50/30/20 permitiría organizarlo de la siguiente manera:
| Categoría | Porcentaje | Cantidad mensual |
|---|---|---|
| Necesidades básicas | 50% | $5,000 |
| Gastos personales | 30% | $3,000 |
| Ahorro y objetivos financieros | 20% | $2,000 |
| Total | 100% | $10,000 |
Ejemplo ilustrativo elaborado a partir de la regla 50/30/20.
Sin embargo, esta distribución no siempre será posible.
Una persona que destina más de la mitad de sus ingresos a renta, alimentación y transporte podría necesitar modificar los porcentajes.
Por ello, la recomendación de Compartamos Banco es construir un presupuesto realista y no utilizar una fórmula que resulte imposible de cumplir.
Lo importante es conocer los gastos y determinar qué ajustes pueden realizarse sin comprometer las necesidades esenciales.
3. Crea un fondo de emergencia para evitar préstamos imprevistos
Los gastos extraordinarios representan uno de los principales desafíos para mantener un presupuesto.
Una reparación doméstica, una emergencia médica o una interrupción temporal de los ingresos pueden obligar a utilizar recursos que estaban destinados a otras necesidades.
Cuando no existe dinero disponible, algunas personas recurren a préstamos o tarjetas de crédito para cubrir estas situaciones.
Compartamos Banco recomienda separar una cantidad de dinero de manera constante para construir un fondo de emergencia.
La institución señala que el ahorro puede comenzar con cantidades pequeñas, siempre que exista continuidad.
¿Cuánto dinero conviene ahorrar para emergencias?
Una referencia habitual en educación financiera es procurar que un fondo de emergencia permita cubrir entre tres y seis meses de gastos esenciales.
Sin embargo, esta cantidad no forma parte de una meta específica establecida en el comunicado de Compartamos Banco y puede variar según las necesidades de cada hogar.
Por ejemplo, si una persona necesita 6 mil pesos mensuales para cubrir sus gastos indispensables, un fondo equivalente a tres meses representaría 18 mil pesos.
Esto no significa que deba reunir la cantidad inmediatamente.
Puede establecer aportaciones periódicas de acuerdo con sus posibilidades.
El objetivo es contar con recursos disponibles para enfrentar imprevistos sin depender automáticamente de financiamiento.
Además, es importante que el dinero destinado a emergencias permanezca en instrumentos accesibles y adecuados para necesidades de corto plazo.
4. Compara las cuentas de ahorro y productos financieros antes de contratarlos
La cuarta recomendación consiste en conocer las alternativas que ofrecen las instituciones financieras.
Antes de abrir una cuenta de ahorro o contratar otro producto, Compartamos Banco recomienda revisar sus costos y condiciones.
Esto permite identificar posibles comisiones, requisitos y características que pueden influir en la administración del dinero.
¿Qué revisar antes de abrir una cuenta bancaria?
Al comparar productos financieros, conviene prestar atención a diferentes elementos:
- Comisiones: verificar si existen cobros por mantenimiento, transferencias u otras operaciones.
- Saldo mínimo: conocer si la institución exige mantener una cantidad determinada.
- Disponibilidad del dinero: identificar las condiciones para realizar retiros.
- Rendimientos: revisar si el producto genera intereses y bajo qué condiciones.
- Herramientas digitales: evaluar si la aplicación permite consultar movimientos y administrar pagos.
No todas las cuentas bancarias tienen las mismas características, por lo que la elección debe responder a las necesidades del usuario.
Compartamos Banco también destaca la utilidad de las aplicaciones bancarias para dar seguimiento a los gastos y pagos.
Estas herramientas pueden facilitar la identificación de movimientos recurrentes y ayudar a mantener actualizado el presupuesto.
Sin embargo, utilizar una aplicación no sustituye la necesidad de revisar periódicamente los ingresos y compromisos financieros.
5. Calcula cuánto pagarás antes de solicitar un préstamo
El último consejo está relacionado con el uso responsable del crédito.
Los préstamos pueden facilitar la adquisición de bienes, atender necesidades de financiamiento o apoyar actividades productivas.
Sin embargo, también generan obligaciones que deben cubrirse durante un periodo determinado.
Por ello, Compartamos Banco recomienda calcular el monto total que se pagará y verificar que las mensualidades sean compatibles con el presupuesto.
Antes de contratar un crédito, es importante identificar cuánto dinero se recibirá, cuál será el costo del financiamiento y durante cuánto tiempo deberán realizarse los pagos.
¿Qué debes revisar antes de contratar un crédito?
Además del monto solicitado, conviene evaluar la tasa de interés, las comisiones, el plazo de pago y el Costo Anual Total (CAT), cuando corresponda.
Este último indicador permite comparar el costo de diferentes alternativas de financiamiento bajo criterios establecidos para los productos a los que aplica.
También resulta importante revisar qué sucede si existe un retraso en los pagos.
Una mensualidad aparentemente accesible puede representar una carga financiera importante cuando se suma a otras deudas y gastos cotidianos.
Por ello, el análisis debe realizarse considerando el conjunto de obligaciones económicas.
La recomendación central es evitar que el pago de un préstamo comprometa recursos destinados a alimentación, vivienda y otros gastos indispensables.
¿Cuándo conviene solicitar un crédito para un negocio?
El financiamiento también puede ser una herramienta para quienes desarrollan actividades comerciales o cuentan con un negocio propio.
Un préstamo puede utilizarse para adquirir inventario, mejorar instalaciones o financiar determinados gastos relacionados con la operación.
Sin embargo, antes de contratarlo es necesario evaluar si la actividad económica permitirá generar los recursos suficientes para cubrir los pagos.
“El crédito puede ser un aliado cuando existe planeación”.
Así lo explicó Ayslyn Bolañoz, quien señaló que los emprendedores deben identificar cómo utilizarán el financiamiento y de dónde provendrá el dinero para liquidarlo.
El error de utilizar un crédito sin calcular la capacidad de pago
Solicitar un préstamo únicamente porque existe una oferta disponible puede generar dificultades si no se cuenta con una estrategia para cubrirlo.
En el caso de un negocio, es importante diferenciar entre los ingresos por ventas y los recursos que realmente permanecen disponibles después de cubrir los costos operativos.
Por ejemplo, un establecimiento puede registrar ventas constantes, pero también enfrentar obligaciones relacionadas con proveedores, renta, servicios y personal.
Si las mensualidades del financiamiento superan su capacidad de pago, el crédito puede convertirse en una presión adicional.
Por ello, Compartamos Banco recomienda evaluar las condiciones financieras antes de asumir nuevas obligaciones.
¿Qué hacer si tus ingresos no alcanzan para ahorrar?
Uno de los principales obstáculos para construir un fondo de emergencia es que los ingresos disponibles pueden resultar insuficientes después de cubrir los gastos esenciales.
En estos casos, aplicar de manera estricta la regla 50/30/20 podría no ser viable.
La recomendación de Compartamos Banco es comenzar con acciones ajustadas a las posibilidades individuales.
El primer paso puede consistir en registrar los gastos para identificar cuáles son indispensables y cuáles podrían modificarse.
También resulta útil revisar los pagos recurrentes y determinar si existen servicios que ya no se utilizan.
Sin embargo, no todos los problemas financieros se resuelven mediante recortes de consumo.
Cuando los ingresos son insuficientes para cubrir las necesidades básicas, la capacidad de ahorro puede ser limitada o inexistente.
En esos casos, el presupuesto funciona principalmente como una herramienta para identificar la situación económica y evitar asumir compromisos que agraven el problema.
La educación financiera puede contribuir a tomar decisiones informadas, pero no sustituye la necesidad de contar con ingresos suficientes.
Educación financiera: ¿dónde aprender a administrar mejor el dinero?
Como parte de sus actividades de educación financiera, Compartamos Banco cuenta con la plataforma gratuita Llévate bien con tu dinero.
De acuerdo con la institución, este espacio ofrece contenidos y herramientas para comprender conceptos financieros y aplicarlos en la administración cotidiana de los recursos.
Los materiales están orientados a facilitar la organización de gastos, el ahorro y la toma de decisiones relacionadas con productos financieros.
La plataforma forma parte de las iniciativas de educación financiera que la institución desarrolla junto con sus servicios bancarios.
Durante la Semana Nacional de Educación Financiera 2026, Compartamos Banco destacó la importancia de acercar este tipo de conocimientos a personas con diferentes niveles de ingreso.
Administrar el dinero requiere planeación, no necesariamente grandes ingresos
Las recomendaciones de Compartamos Banco muestran que mejorar las finanzas personales comienza por conocer la situación económica y establecer prioridades.
Definir objetivos, elaborar un presupuesto, ahorrar para emergencias, comparar productos financieros y evaluar la capacidad de pago antes de solicitar créditos son acciones que pueden contribuir a una administración más ordenada.
La institución también reconoce que estas medidas deben adaptarse a las posibilidades de cada persona.
Para quienes cuentan con ingresos limitados, el primer objetivo puede ser identificar sus gastos indispensables y evitar compromisos financieros que resulten difíciles de cubrir.
En cambio, quienes disponen de un mayor margen económico pueden establecer metas de ahorro y fortalecer sus mecanismos de prevención ante imprevistos.
La principal recomendación es tomar decisiones financieras a partir de información clara sobre los ingresos, los gastos y las obligaciones existentes, en lugar de depender únicamente del dinero disponible en cada momento.