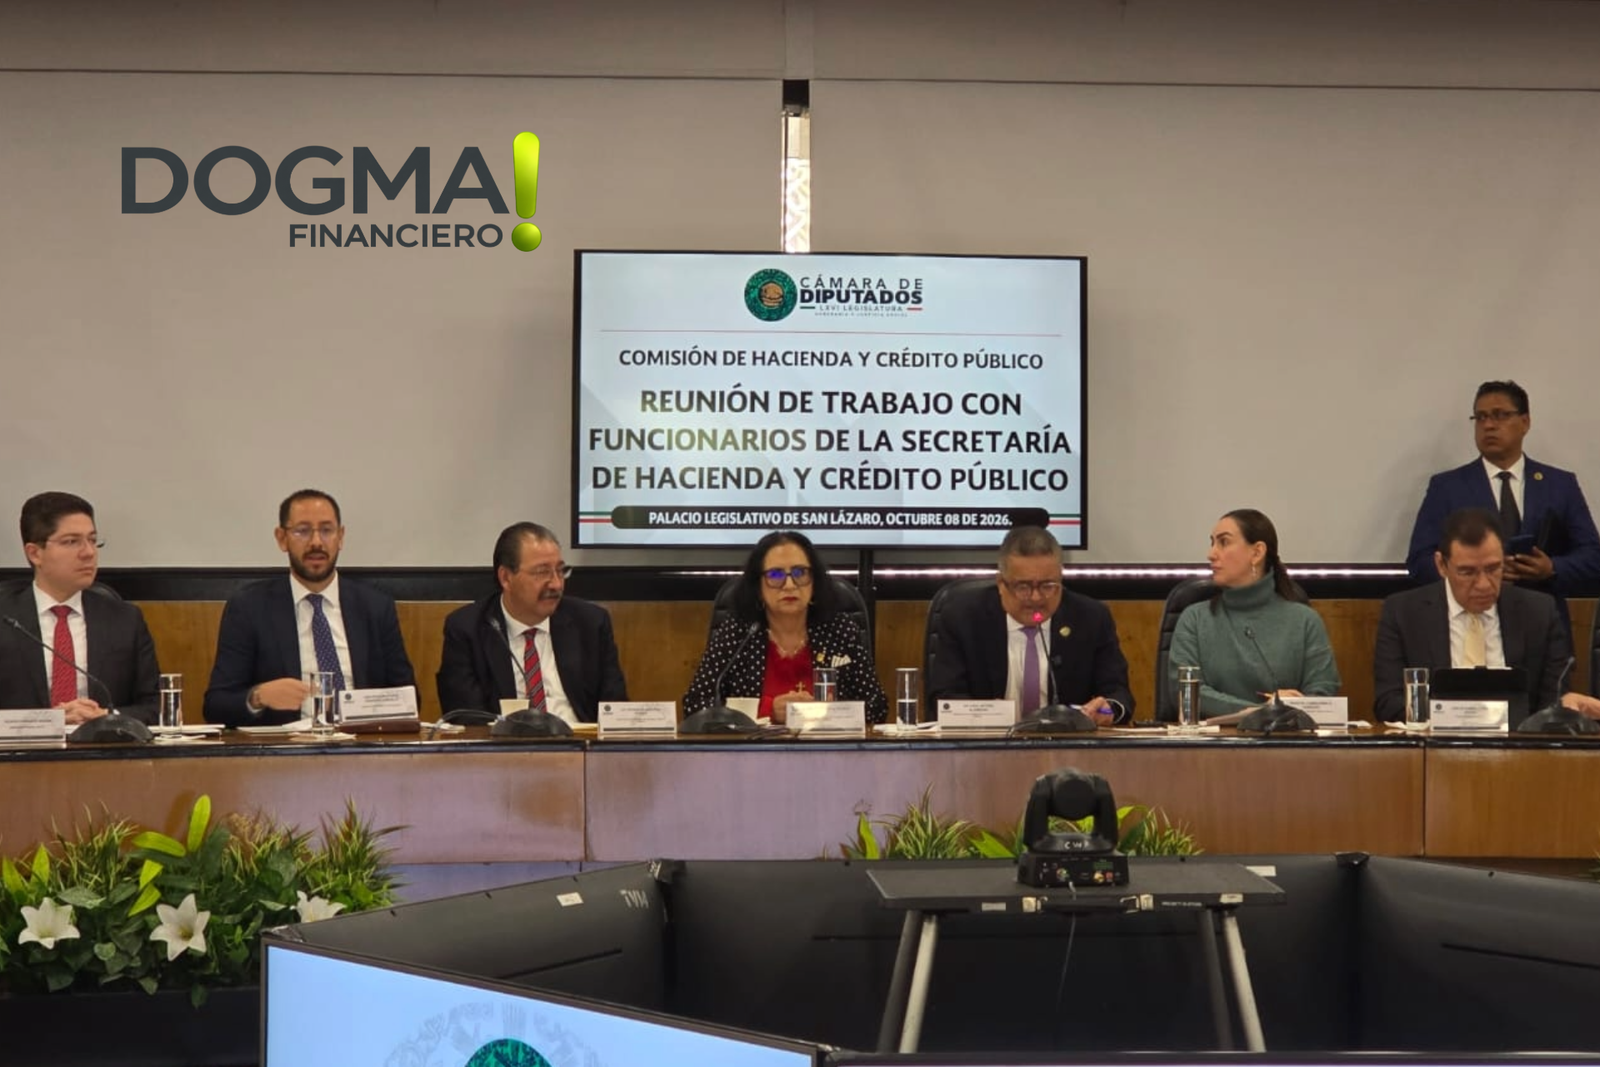
El Servicio de Administración Tributaria (SAT) presentó una serie de propuestas para modificar el Régimen Simplificado de Confianza (RESICO) a partir de 2027, entre las que destacan el incremento del límite de ingresos anuales para personas físicas de 3.5 a 5 millones de pesos, la ampliación del umbral para empresas de 35 a 50 millones de pesos y la incorporación de un pago definitivo opcional del IVA del 7%.
Durante una reunión de trabajo con la Comisión de Hacienda y Crédito Público de la Cámara de Diputados, Ricardo Carrasco Varona, administrador general Jurídico del SAT, explicó que estas medidas forman parte del Paquete Económico 2027 y buscan ampliar la incorporación de contribuyentes a la formalidad sin incrementar las tasas del Impuesto Sobre la Renta (ISR).
La propuesta llega cuando 4.4 millones de personas y empresas tributan en el RESICO, régimen que generó una recaudación de 30 mil 700 millones de pesos entre enero y julio de 2026, de acuerdo con las cifras presentadas por el funcionario.
LEE: ¿Subirá el predial con la nueva Ley Catastral? Esto establece la reforma aprobada por diputados
¿Qué cambiaría en el RESICO durante 2027?
El planteamiento del SAT contempla modificaciones tanto en los límites de ingresos como en la forma de cumplir determinadas obligaciones fiscales.
Actualmente, según los datos expuestos por Carrasco Varona, el RESICO contempla tasas de ISR de entre 1% y 2.5%.
La autoridad propone conservarlas y ampliar los límites de ingresos para permitir que más contribuyentes puedan acceder al régimen.
Los principales cambios anunciados son:
- Personas físicas: aumentar el límite de ingresos anuales de 3.5 a 5 millones de pesos.
- Empresas: elevar el umbral de ingresos de 35 a 50 millones de pesos.
- IVA: incorporar un esquema opcional de pago definitivo del 7%.
- ISR: reconocer legalmente el carácter definitivo de los pagos realizados bajo el régimen.
- Reincorporación: permitir el regreso de contribuyentes que hayan salido del esquema.
- Sector primario: ampliar a un millón de pesos el monto de ingresos contemplado en la propuesta de exención.
Las modificaciones todavía son propuestas incluidas en el Paquete Económico 2027 y requieren el proceso legislativo correspondiente.
IVA del 7%: ¿cómo funcionaría la nueva facilidad?
Una de las medidas más relevantes es la posibilidad de incorporar un pago directo y definitivo del IVA del 7%.
De acuerdo con Carrasco Varona, los contribuyentes podrían efectuar este pago dentro de la misma declaración del Impuesto Sobre la Renta.
El funcionario destacó que el mecanismo sería opcional, por lo que no se presentó como una sustitución obligatoria del esquema general de IVA para todos los contribuyentes.
La versión estenográfica no detalla la base específica sobre la que se calcularía el porcentaje, el tratamiento de acreditamientos ni los requisitos particulares para utilizar esta facilidad.
Estos elementos deberán revisarse en el texto normativo correspondiente antes de determinar su conveniencia para cada actividad económica.
SAT busca permitir que los contribuyentes regresen al RESICO
Otra propuesta contempla modificar las condiciones de permanencia y reincorporación al régimen.
Carrasco Varona explicó que actualmente existen situaciones en las que un contribuyente sale del esquema por superar los límites de ingresos y posteriormente no puede regresar, incluso cuando su facturación disminuye.
El Paquete Económico 2027 plantea permitir la reincorporación al RESICO, aunque la intervención no precisa los requisitos específicos ni los plazos que se aplicarían.
También se busca elevar a rango de ley el carácter definitivo de los pagos de ISR efectuados bajo este régimen.
Con ello, según explicó el funcionario, si una persona sale del RESICO durante el ejercicio fiscal, los pagos realizados anteriormente conservarían su carácter definitivo y no tendrían que recalcularse desde el inicio del año.
Recaudación del SAT supera los 3.8 billones de pesos en ocho meses
Durante la misma reunión, Gari Flores Hernández González, administrador general de Recaudación del SAT, presentó los resultados de los ingresos tributarios.
El funcionario informó que México cerró 2025 con una recaudación de 5 billones 351 mil 680 millones de pesos, cifra que representó un crecimiento real de 4% frente al año anterior.
El incremento nominal fue de casi 400 mil millones de pesos.
Para el periodo de enero a agosto de 2026, el SAT reportó ingresos tributarios por 3.8 billones de pesos.
Flores Hernández González también señaló que la recaudación acumulada durante la administración federal supera los 9.2 billones de pesos.
Los impuestos representarían 15.4% del PIB
De acuerdo con las estimaciones presentadas por el funcionario, la recaudación tributaria de 2026 alcanzaría una proporción equivalente al 15.4% del Producto Interno Bruto (PIB).
También sostuvo que los contribuyentes aportan aproximadamente 68% de los ingresos presupuestarios contemplados en la Ley de Ingresos de la Federación.
El SAT plantea mantener el crecimiento de los ingresos tributarios mediante medidas de fiscalización, simplificación y ampliación de la base de contribuyentes.
¿Qué significa la propuesta para pequeños negocios y profesionistas?
El incremento de los límites de ingresos podría modificar las opciones de tributación disponibles para profesionistas independientes, comerciantes, prestadores de servicios y otros contribuyentes que actualmente se encuentran cerca de los umbrales del RESICO.
El IVA opcional del 7% también introduciría una alternativa para el cumplimiento de obligaciones, aunque su impacto económico dependerá de las reglas definitivas.
La posibilidad de reincorporarse al régimen y conservar el carácter definitivo de los pagos de ISR podría ofrecer mayor previsibilidad a quienes presentan variaciones importantes en sus ingresos anuales.
Por ahora, ninguno de estos cambios debe considerarse aprobado únicamente por haber sido anunciado ante los diputados.
El debate del Paquete Económico 2027 será determinante para conocer qué medidas se incorporan a la legislación y cuáles serán sus condiciones de aplicación.